Category: Uncategorized

  • 2982 Hale Ave, Memphis, TN 38112 | Casa en Venta

    2982 Hale Ave, Memphis, TN 38112 | Casa en Venta

    2982 Hale Ave, Memphis, TN 38112 | Casa en Venta

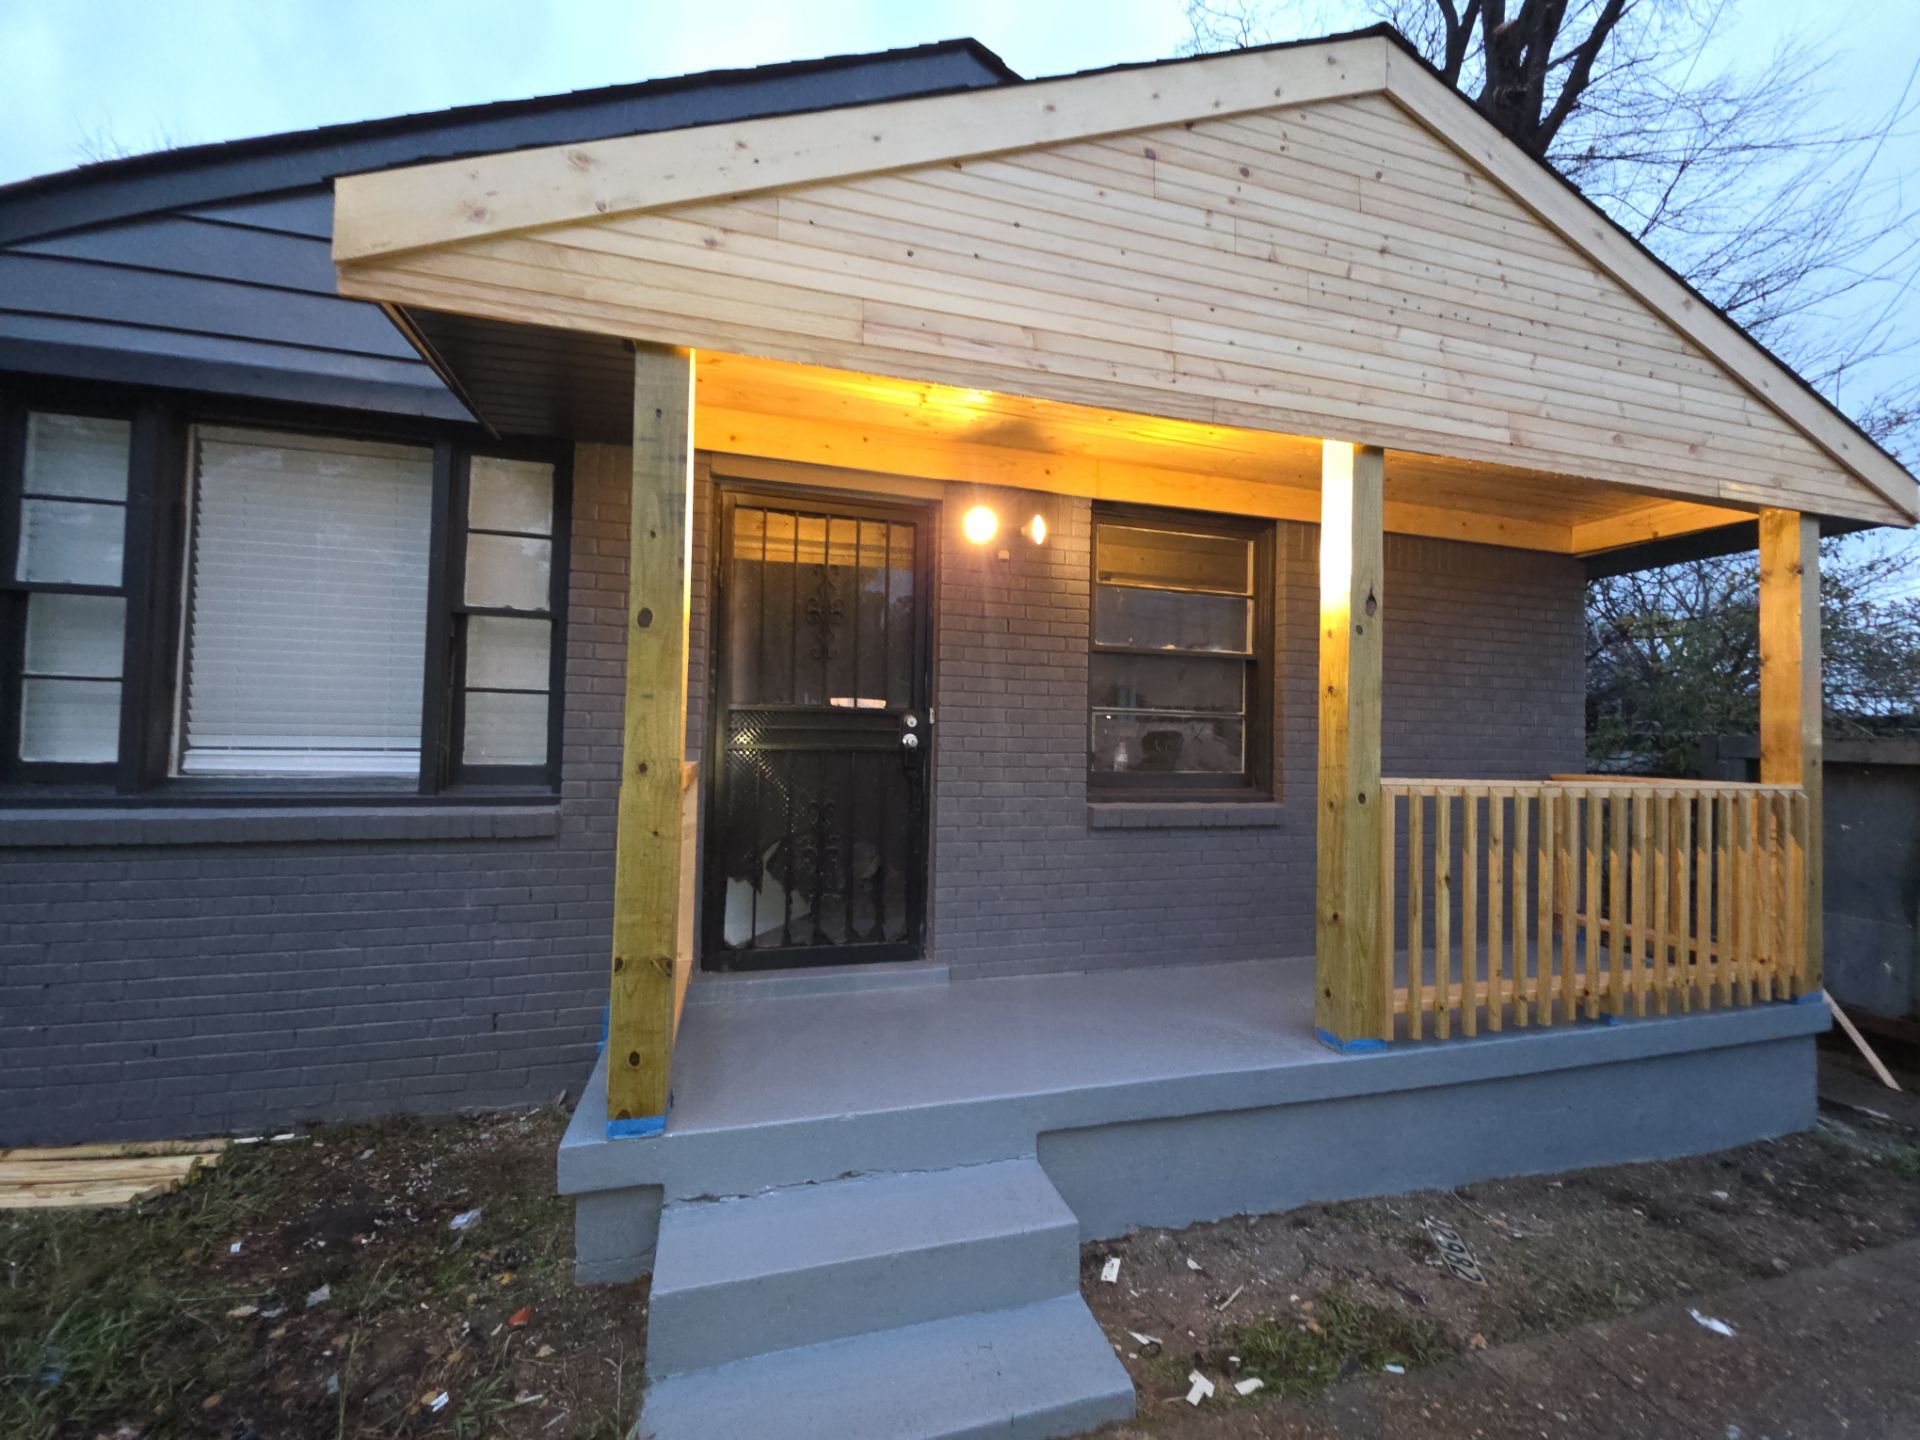
    Si buscas un lugar con verdadero carácter y una base sólida, 2982 Hale Ave es una joya escondida que se siente como un hogar desde el momento en que llegas. Construida en 1940, esta clásica casa de ladrillo está ubicada en una calle tranquila, a solo unos pasos de la energía del Broad Avenue Arts District y de las áreas verdes de Robert Howze Park.

    En su interior, encontrarás una distribución acogedora y llena de luz, con tres cómodas habitaciones y una sala formal independiente que es perfecta para relajarte después de un largo día. La casa ya cuenta con las mejoras más importantes —como un techo reciente y sistema de aire central y calefacción— para que puedas enfocarte en la parte divertida de personalizar tu espacio. Ya sea que seas un comprador por primera vez listo para dejar de rentar o un inversionista que busca una propiedad confiable en un vecindario en crecimiento, esta casa ofrece esa combinación poco común de encanto clásico y tranquilidad moderna. Lo mejor de todo es que esta propiedad está disponible a través de Owner to Dueño, ofreciendo opciones flexibles de financiamiento de dueño a dueño para ayudarte a mudarte sin los obstáculos tradicionales de los bancos.

    The Backstory

    Cada casa tiene una historia, y 2982 Hale Ave es un original clásico de Memphis. Construida en 1940, esta casita de ladrillo tenía “buena estructura” pero necesitaba un nuevo comienzo. Está en una ubicación privilegiada: literalmente a dos minutos a pie de Robert Howze Park y a la vuelta de la esquina del Broad Ave Arts District. Vimos una propiedad estructuralmente sólida, pero atrapada en un mercado donde los bancos tradicionales hacen casi imposible que la gente común pueda comprar.

    The Problem

    En el código postal 38112, vemos los mismos dos obstáculos una y otra vez. Primero, las casas antiguas a menudo necesitan esas reparaciones costosas —como un techo nuevo o sistema de aire— que asustan a los prestamistas tradicionales. Segundo, el proceso de hipoteca se ha vuelto una pesadilla. Incluso si tienes un buen pago inicial, los bancos te entierran en papeleo y requisitos de crédito tan estrictos que tardan meses en aprobarse.

    How We Stepped In

    En Owner to Dueño, no solo listamos casas; resolvemos los problemas que impiden que las personas sean dueñas de su hogar. Para 2982 Hale Ave, nuestra estrategia fue simple:

    Nos encargamos del trabajo pesado:

    Antes de hablar con los compradores, nos aseguramos de que lo más caro estuviera listo. Instalamos un techo nuevo de teja arquitectónica y un sistema moderno de calefacción y aire central. Esto significa que el nuevo dueño puede enfocarse en elegir colores de pintura en lugar de preocuparse por si la calefacción fallará en enero.

    Financiamiento que realmente funciona:

    Evitamos por completo a los grandes bancos. Al ofrecer financiamiento de dueño a dueño, abrimos la puerta a compradores que están listos para tener su casa pero no quieren el dolor de cabeza del banco. Nos fijamos en la persona, no solo en un puntaje de crédito, para crear un camino directo a la puerta de entrada.

    The Bottom Line

    Hoy, 2982 Hale Ave no es solo un proyecto; es un hogar. Es el ejemplo perfecto de lo que sucede cuando combinas una propiedad sólida en Memphis con un plan de financiamiento que trata a las personas como vecinos, no como números. Estamos orgullosos de ser parte de la comunidad de Binghampton y más orgullosos aún de ayudar a otra familia a dejar de rentar y empezar a ser dueños.

    (FAQ)

    ¿Qué es exactamente el financiamiento de “Dueño a Dueño”?

    Piénsalo como una hipoteca privada. En lugar de ir a un gran banco, trabajas directamente con nosotros. Nosotros mantenemos la nota, lo que significa que podemos ser mucho más flexibles con los requisitos de crédito y los tiempos de cierre.

    ¿Se necesita un pago inicial masivo?

    No necesariamente. Cada situación es diferente, pero nuestro objetivo principal es la accesibilidad. Nos sentamos contigo y buscamos una cifra que tenga sentido tanto para el valor de la casa como para tu presupuesto.

    ¿Qué hay de la condición de la casa?

    Vendemos nuestras propiedades “tal cual”, pero no buscamos darte sorpresas. En esta propiedad, ya nos encargamos del techo y del sistema de aire acondicionado para que puedas mudarte con total tranquilidad.

    ¿Qué tan rápido puedo mudarme?

    Como no tenemos que esperar el ciclo de aprobación de 60 días de un banco, podemos movernos tan rápido como tú. Una vez que acordamos los términos, usualmente podemos entregarte las llaves en una fracción del tiempo normal.

    ¿Cómo puedo ver la casa?

    Es fácil. Entra a ownertodueno.com o contacta a Spencer Shadrach directamente. Hablemos sobre cómo hacer que 2982 Hale Ave sea tuya.
  • Los 5 Mejores Vecindarios de Memphis para Comprar Casas con Financiamiento de Dueño en Este Momento

    Los 5 Mejores Vecindarios de Memphis para Comprar Casas con Financiamiento de Dueño en Este Momento

    Seamos realistas: el juego de las hipotecas tradicionales en Memphis está roto para mucha gente. Si alguna vez te has sentado frente a un oficial de préstamos que miró tus ingresos como trabajador independiente (perfectamente saludables) como si estuvieran escritos en jeroglíficos, sabes exactamente de qué hablo.

    En Owner to Dueño, hemos comprobado de primera mano que la mejor manera de evitar esa burocracia es ir directamente a la fuente. Tratar directamente con los propietarios no es solo una “alternativa”; en el 901, suele ser la forma más inteligente de conseguir un trato antes de que los grandes fondos de inversión siquiera se despierten.

    He pasado mucho tiempo recorriendo estas calles, y si buscas un lugar donde el financiamiento por el propietario (owner-financing) realmente tenga sentido, estos cinco vecindarios son donde está la acción.

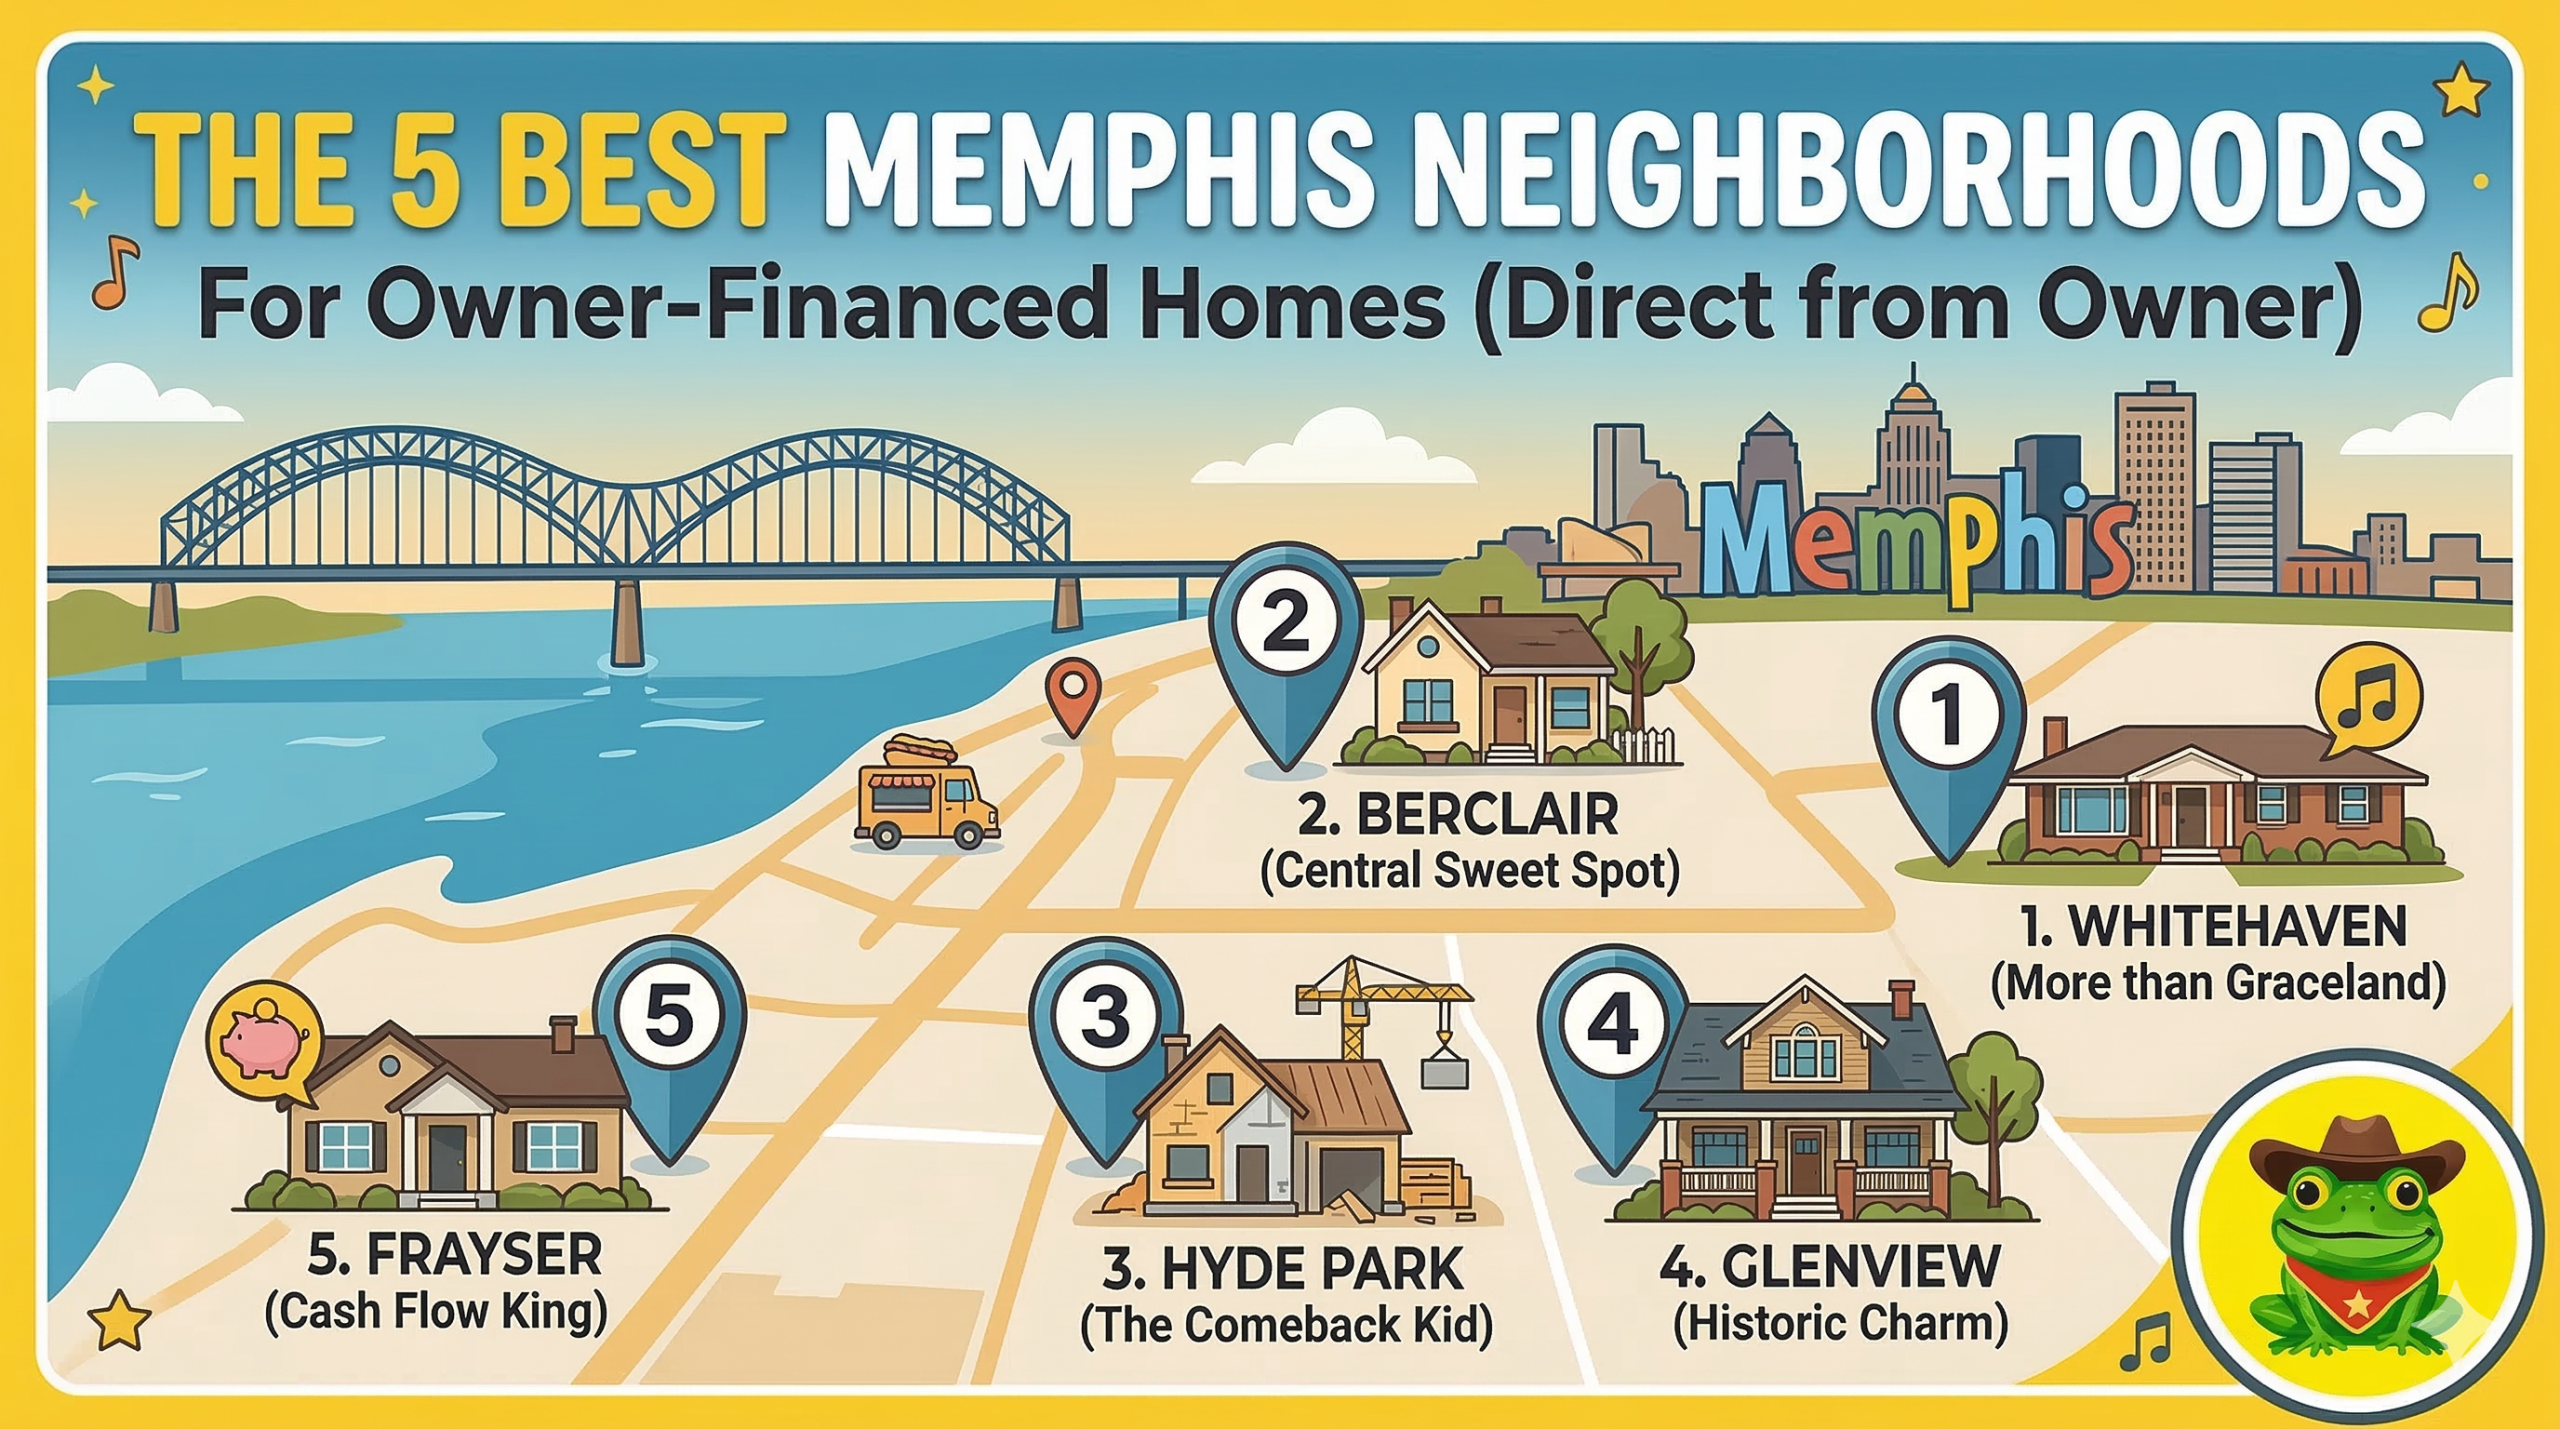
    1. Whitehaven: Más que solo Graceland

    A la gente le encanta hablar de Elvis, pero la verdadera historia en Whitehaven es su sólido inventario de viviendas. Estamos hablando de esas clásicas casas rancheras de ladrillo de mediados de siglo que fueron construidas para durar para siempre.

    El ambiente: Es establecido. Verás vecinos que han vivido en la misma cuadra por treinta años. Tiene un profundo sentido de orgullo que simplemente no encuentras en las urbanizaciones prefabricadas de los suburbios.
    El balance final: Para un trato de dueño a dueño, Whitehaven es oro porque la demanda de alquiler es altísima. Ya sea que te mudes allí o lo mantengas como un proyecto BRRRR, los números suelen estar a tu favor.

    2. Berclair: El punto ideal para la primera casa

    Si quieres estar en una zona céntrica, Berclair es el lugar. Está ubicado justo donde puedes llegar a cualquier parte de Memphis en quince minutos. Recuerdo haber visitado una propiedad aquí el año pasado y me impresionó lo rápido que desaparecían los carteles de “Se Vende”.

    El ambiente: Es una mezcla de todo. Tienes familias jóvenes, residentes de toda la vida y algunos de los mejores “food trucks” de tacos escondidos en la ciudad.
    La inversión: El precio aquí es perfecto para el financiamiento por el propietario. Los vendedores en Berclair suelen ser propietarios cansados que buscan salir del negocio, y frecuentemente están abiertos a financiar la nota si eso significa una separación rápida y limpia.

    3. Hyde Park: El regreso triunfal

    Mira, te lo diré sin rodeos: Hyde Park ha tenido una reputación difícil en el pasado. Pero si buscas dónde va a ocurrir el crecimiento en la próxima década, no puedes ignorarlo.

    El ambiente: Luchador y en evolución. Se están realizando muchas renovaciones y la energía de la comunidad está cambiando.
    La opinión: Soy un gran creyente en Hyde Park para aquellos que tienen visión. Todavía puedes conseguir propiedades aquí a una fracción del costo de North Memphis o Midtown. Es la oportunidad de “entrar desde abajo” en esta lista.

    4. Glenview: Encanto histórico sin el precio elevado

    Todo el mundo quiere una parte de Central Gardens, pero la mayoría no tenemos el dinero que cuesta Central Gardens. Ahí es donde entra Glenview. Es un distrito histórico con una arquitectura increíble: porches envolventes, molduras de madera pesada y todo lo demás.

    El ambiente: Tranquilo, arbolado y arquitectónicamente impresionante. Se siente como un rincón oculto de la ciudad que al resto del mundo se le olvidó encarecer.
    El potencial: Debido a que estas casas a menudo necesitan un poco de cariño por parte del propietario, son candidatas perfectas para nuestra plataforma. Estás comprando un carácter que no puedes recrear en una construcción nueva.

    5. Frayser: El rey del flujo de caja

    Si te fijas estrictamente en las matemáticas, Frayser suele ganar. Vemos muchísima actividad en nuestra plataforma aquí porque el precio de entrada es muy accesible.

    El ambiente: Resiliente. Es un área masiva con muchos sectores diferentes, así que tienes que conocer bien las calles. Pero el espíritu comunitario es enorme.
    La inversión: Esto es el “pan de cada día” de los bienes raíces. El modelo de financiamiento por el propietario funciona de maravilla aquí porque permite a los residentes convertirse en dueños en un mercado que los bancos suelen ignorar. Se trata de crear patrimonio donde más importa.

    Preguntas Comunes (FAQs)

    ¿Cómo funciona realmente el financiamiento por el propietario en su sitio?

    Es bastante sencillo. En lugar de que un banco te dé el dinero, la persona que vende la casa actúa como el banco. Tú haces tu pago inicial y tus cheques mensuales directamente a ellos. Nosotros simplemente proporcionamos el mercado para encontrar esos tratos específicos.

    ¿Todavía necesito un pago inicial (down payment)?

    Sí. Casi siempre necesitarás demostrar compromiso financiero. Aunque suele ser más flexible que el 20% que pide un banco, espera traer algo a la mesa para demostrarle al vendedor que vas en serio.

    ¿Es la tasa de interés más alta que la de un préstamo bancario?

    A veces, sí. Pero tienes que sopesar eso frente a los miles de dólares que te ahorras en tarifas de originación de préstamos, el seguro hipotecario privado (PMI) y el dolor de cabeza de un proceso de cierre de seis semanas. La mayoría de nuestros usuarios encuentran que el intercambio vale la pena por la rapidez y simplicidad.

    ¿Puedo usar la estrategia BRRRR con financiamiento por el propietario?

    Absolutamente. De hecho, es una de mis formas favoritas de hacerlo. Compras la casa mediante financiamiento del dueño, haces la remodelación y luego refinancias con un préstamo tradicional una vez que la propiedad vale significativamente más. Es una excelente manera de escalar rápido.

    ¿Es seguro comprar una casa de esta manera?

    Es tan seguro como cualquier otro trato inmobiliario, siempre y cuando hagas tu tarea. Siempre recomendamos realizar una búsqueda de títulos y que un abogado revise los contratos. No escatimes en pasos importantes solo porque no hay un banco vigilándote.

    ¿Listo para dejar de pedirle permiso al banco? Echa un vistazo a nuestros últimos listados en Memphis en Owner to Dueño y mira lo que hay disponible ahora mismo.

  • The 5 Best Memphis Neighborhoods to Buy Owner-Financed Homes Right Now

    The 5 Best Memphis Neighborhoods to Buy Owner-Financed Homes Right Now

    Let’s be real: the traditional mortgage game in Memphis is broken for a lot of people. If you’ve ever sat across from a loan officer who looked at your (perfectly healthy) self-employment income like it was written in hieroglyphics, you know exactly what I’m talking about.

    At Owner to Dueño, we’ve seen firsthand that the best way to bypass that red tape is to go straight to the source. Dealing directly with owners isn’t just a “workaround”—in the 901, it’s often the smartest way to snag a deal before the big hedge funds even wake up.

    I’ve spent a lot of time on the ground in these streets, and if you’re looking for a spot where owner-financing actually makes sense, these five neighborhoods are where the action is.

    1. Whitehaven: More Than Just Graceland

    People love to talk about Elvis, but the real story in Whitehaven is the rock-solid housing stock. We’re talking about those classic mid-century brick ranch homes that were built to last forever.

    The Vibe: It’s established. You’ll see neighbors who have lived on the same block for thirty years. It’s got a deep sense of pride that you just don’t find in the cookie-cutter suburbs.

    The Bottom Line: For an owner-to-owner deal, Whitehaven is gold because the rental demand is sky-high. Whether you’re moving in or holding it as a BRRRR project, the numbers usually lean in your favor.

    2. Berclair: The Starter Home Sweet Spot

    If you want to be central, Berclair is the place. It’s nestled right where you can get anywhere in Memphis in fifteen minutes. I remember walking a property here last year and being impressed by how quickly the “For Sale” signs were disappearing.

    The Vibe:
    It’s a melting pot. You’ve got young families, long-time residents, and some of the best hidden-gem taco trucks in the city.
    The Investment:
    The price point here is perfect for owner-financing. Sellers in Berclair are often tired landlords looking to exit, and they’re frequently open to holding the note if it means a quick, clean break.

    3. Hyde Park: The Comeback Kid

    Look, I’ll tell it to you straight—Hyde Park has had a rough reputation in the past. But if you’re looking for where the growth is going to happen over the next decade, you can’t ignore it.

    The Vibe: Scrappy and evolving. There’s a lot of renovation happening, and the community energy is shifting.
    The Opinion: I’m a big believer in Hyde Park for those who have some vision. You can still pick up properties here at a fraction of the cost of North Memphis or Midtown. It’s the “ground floor” opportunity of the list.

    <4. Glenview: Historic Charm Without the Price Tag/h2>

    Everyone wants a piece of Central Gardens, but most of us don’t have Central Gardens money. That’s where Glenview comes in. It’s a historic district with incredible architecture—wraparound porches, heavy wood trim, the works.

    The Vibe: Quiet, leafy, and architecturally stunning. It feels like a hidden pocket of the city that the rest of the world forgot to overprice.
    The Potential: Because these homes often need a little “owner-operated” TLC, they are perfect candidates for our platform. You’re buying a character that you can’t recreate in a new build.

    5. Frayser: The Cash Flow King

    If you’re strictly looking at the math, Frayser usually wins. We see a ton of activity on our platform here because the entry price is so accessible.

    The Vibe: Resilient. It’s a massive area with a lot of different pockets, so you have to know your streets. But the community spirit is huge.
    The Investment: This is “Bread and Butter” real estate. The owner-financing model works beautifully here because it allows residents to become homeowners in a market that banks often ignore. It’s about building equity where it matters most.

    Common Questions (FAQs)

    How does owner-financing actually work on your site?

    It’s pretty straightforward. Instead of a bank giving you the money, the person selling the house acts as the bank. You make your down payment and monthly checks directly to them. We just provide the marketplace to find those specific deals.

    Do I still need a down payment?

    Yes. You’ll almost always need some “skin in the game.” While it’s usually more flexible than a bank’s 20%, expect to bring something to the table to show the seller you’re serious.

    Is the interest rate higher than a bank loan?

    Sometimes, yes. But you have to weigh that against the thousands you’re saving in loan origination fees, private mortgage insurance (PMI), and the headache of a six-week closing process. Most of our users find the trade-off is well worth it for the speed and simplicity.

    Can I use the BRRRR strategy with owner-financing?

    Absolutely. In fact, it’s one of my favorite ways to do it. You buy the house via owner-financing, do the rehab, and then refinance into a traditional loan once the property is worth significantly more. It’s a great way to scale quickly.

    Is it safe to buy a house this way?

    It’s as safe as any other real estate deal, provided you do your homework. We always recommend getting a title search and having a lawyer look over the contracts. Don’t cut corners just because there isn’t a bank breathing down your neck.

    Ready to stop asking the bank for permission? Check out our latest Memphis listings on Owner to Dueño and see what’s available right now.

  • ¿Tu Puntaje de Crédito No Está Listo? Cómo Comprar una Casa de Todos Modos

    ¿Tu Puntaje de Crédito No Está Listo? Cómo Comprar una Casa de Todos Modos

    Para muchas familias en Memphis, el camino hacia la propiedad de una vivienda se siente como una pared de ladrillo. Has ahorrado dinero, tienes un trabajo estable y estás cansado del aumento constante de las rentas, pero cuando te sientas con un banco, solo ven una cosa: tu puntaje FICO.

    Si una factura médica de hace tres años o un saldo alto en tu tarjeta de crédito está impidiéndote tener un patio para que jueguen tus hijos, es momento de considerar un camino diferente. En Owner to Dueño, creemos que tu carácter y tu pago inicial deberían importar más que un número generado por una computadora.

    Por Qué los Bancos Dicen “No” (Y Por Qué Nosotros Decimos “Sí”)

    Los prestamistas tradicionales son instituciones enormes que utilizan algoritmos rígidos. Si no encajas en su “perfil” específico, quedas fuera. Ellos no saben que has pagado tu renta a tiempo durante cinco años o que has trabajado en el mismo empleo desde 2018.

    El financiamiento directo con el dueño es diferente. Es un acuerdo privado entre la persona que posee la casa y la persona que quiere vivir en ella. Como no hay intermediarios (el banco), los criterios de aprobación pueden ser mucho más flexibles.

    El Poder del Pago Inicial

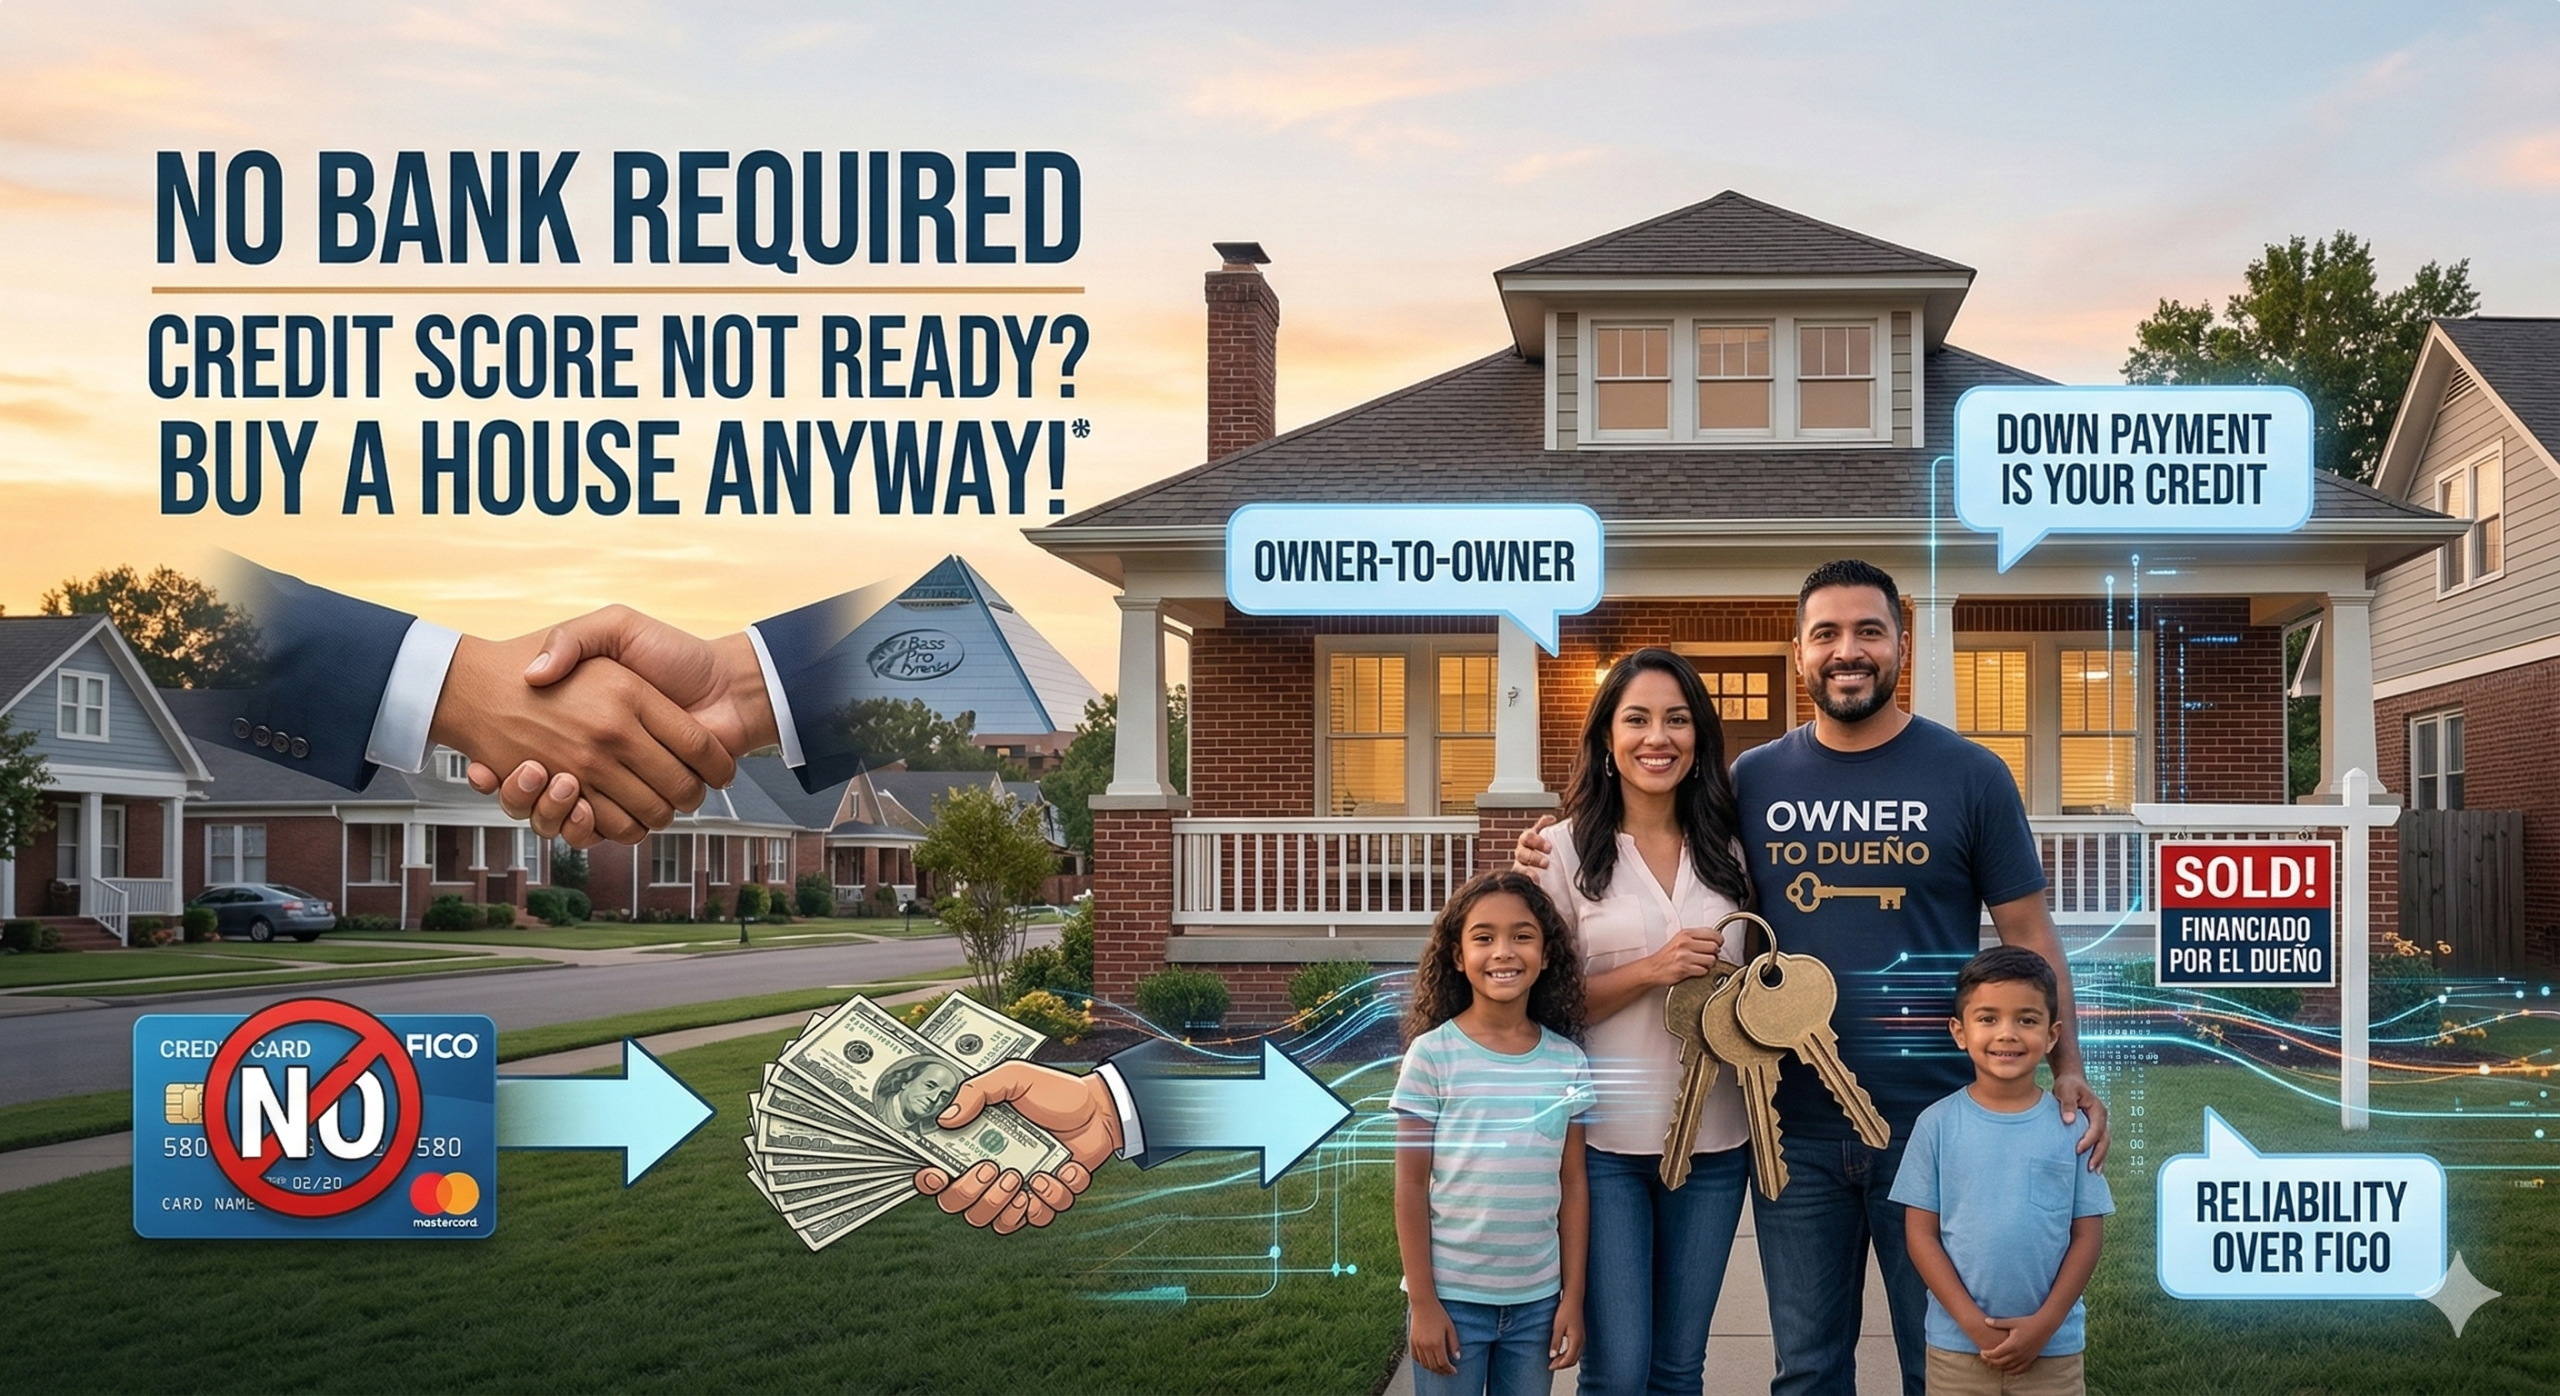
    En el mundo del financiamiento con el dueño, tu pago inicial es tu puntaje de crédito.

    Cuando das una cantidad significativa de dinero como pago inicial —generalmente entre 10% y 20%— le estás demostrando al vendedor que estás completamente comprometido. Estás poniendo tu propio dinero en juego.

    Para un vendedor privado, ese dinero en efectivo por adelantado es un indicador mucho más fuerte de tu compromiso con la propiedad que un puntaje de crédito de 620.

    Confiabilidad por Encima de los Algoritmos

    Los vendedores en nuestro mercado no buscan un historial financiero perfecto; buscan un comprador confiable. Ellos quieren saber:

    ¿Tienes un ingreso estable para cubrir los pagos mensuales?

    ¿Estás comprometido a mantener la propiedad?

    ¿Estás listo para dejar de ser inquilino y convertirte en propietario?

    Al trabajar directamente con el dueño, tienes la oportunidad de explicar tu situación, mostrar tu comprobante de ingresos y construir una relación basada en la confianza.

    Preguntas Frecuentes (FAQ)

    1. ¿Necesito una revisión de crédito para el financiamiento con el dueño?

    Algunos vendedores pueden revisar tu reporte de crédito para ver tu relación entre ingresos y deudas, pero no están buscando un “número mágico” específico. Generalmente les preocupan más ejecuciones hipotecarias recientes o bancarrotas activas que un puntaje de crédito antiguo.

    2. ¿Cuánto pago inicial necesito normalmente?

    Cada acuerdo es diferente porque cada dueño es diferente. Sin embargo, como el vendedor está asumiendo un riesgo al no utilizar un banco, normalmente se espera un pago inicial mayor que en un préstamo tradicional respaldado por FICO, generalmente entre el 10% y el 20%.

    3. ¿Comprar una casa de esta manera puede ayudar a mejorar mi crédito?

    ¡Puede ser! Si el vendedor utiliza una empresa de administración de pagos para manejar el préstamo, esos pagos a menudo pueden reportarse a las agencias de crédito. Con el tiempo, esto puede ayudarte a mejorar tu puntaje para que eventualmente puedas refinanciar con una hipoteca tradicional de menor interés.

    4. ¿Qué pasa si no puedo pagar?

    Al igual que con una hipoteca bancaria, si dejas de hacer los pagos, el dueño tiene el derecho de recuperar la propiedad mediante un proceso llamado ejecución hipotecaria (foreclosure). Por eso es muy importante aceptar únicamente pagos mensuales que se ajusten cómodamente a tu presupuesto.

    5. ¿La tasa de interés es más alta que la de un banco?

    Por lo general, sí. Debido a que el vendedor está ofreciendo un servicio que los bancos no ofrecen, las tasas de interés suelen ser unos puntos más altas que el promedio del mercado. Piensa en esto como un puente hacia la propiedad de vivienda: te permite entrar hoy y comenzar a generar patrimonio mientras trabajas en obtener financiamiento tradicional a largo plazo.

    Comienza Tu Camino Hoy

    No dejes que un sistema bancario rígido determine el futuro de tu familia. Explora nuestras propiedades disponibles en Memphis y las áreas cercanas para encontrar dueños dispuestos a trabajar contigo, sin importar tu puntaje de crédito.

  • Credit Score Not Ready? How to Buy a House Anyway in 2026

    Credit Score Not Ready? How to Buy a House Anyway in 2026

    For many families in Memphis, the path to homeownership feels like a brick wall. You’ve saved your money, you have a steady job, and you’re tired of rising rents—but when you sit down with a bank, they only see one thing: your FICO score.

    If a medical bill from three years ago or a high credit card balance is standing between you and a backyard for your kids, it’s time to look at a different path. At Owner to Dueño, we believe that your character and your down payment should matter more than a computer-generated number

    Why Banks Say “No” (And Why We Say “Yes”)

    Traditional lenders are massive institutions that use rigid algorithms. If you don’t fit their specific “box,” you’re out. They don’t know that you’ve paid your rent on time for five years or that you’ve worked the same job since 2018.

    Owner-to-owner financing is different. It is a private agreement between the person who owns the house and the person who wants to live in it. Because there is no middleman (the bank), the criteria for approval can be much more flexible.

    The Power of the Down Payment

    In the world of owner financing, your down payment is your credit score.

    When you put a significant amount of money down—typically 10% to 20%—you are showing the seller that you are “all in.” You are putting your skin in the game. To a private seller, that cash upfront is a much stronger indicator of your commitment to the home than a 620 credit score would ever be.

    Reliability Over Algorithms

    Sellers on our marketplace aren’t looking for a perfect financial history; they are looking for a reliable partner. They want to know:

    Do you have a stable income to cover the monthly payments?

    Are you committed to maintaining the property?

    Are you ready to stop being a tenant and start being an owner?

    By working directly with the owner, you have the chance to explain your situation, show your proof of income, and build a relationship based on trust.

    Frequently Asked Questions (FAQ)

    1. Do I still need a credit check for owner financing?

    While some sellers may look at your credit report to see your overall debt-to-income ratio, they aren’t looking for a specific “magic number.” They are usually more concerned with recent foreclosures or active bankruptcies than an old credit score.

    2. How much of a down payment do I usually need?

    Every deal is different because every owner is different. However, because the seller is taking a risk by not using a bank, you should generally expect to provide a larger down payment than a FICO-backed loan—often between 10% and 20%.

    3. Will buying a house this way help me improve my credit?

    It can! If the seller uses a third-party note servicing company to collect payments, those payments can often be reported to the credit bureaus. Over time, this helps build your score so you can eventually refinance into a traditional lower-interest mortgage.

    4. What happens if I can’t pay?

    Just like a bank mortgage, if you stop making payments, the owner has the right to take the property back through a process called foreclosure. This is why it’s vital to only agree to monthly payments that fit comfortably within your budget.

    5. Is the interest rate higher than a bank?

    Usually, yes. Because the seller is providing a service that banks won’t, the interest rates are typically a few points higher than the market average. Think of it as a “bridge” to homeownership—it gets you in the door today so you can build equity while you work on your long-term financing.

    Start Your Journey Today

    Don’t let a “rigid” banking system dictate your family’s future. Browse our current listings in Memphis and the surrounding areas to find owners who are ready to work with you—regardless of your credit score.

  • Caso de Estudio: Transformando una Casa Familiar en 6349 Misty Crest Cove

    Caso de Estudio: Transformando una Casa Familiar en 6349 Misty Crest Cove

    Descripción General de la Propiedad

    Ubicada en una zona tranquila y muy solicitada de la comunidad, 6349 Misty Crest Cove representó una oportunidad clásica para el mercado de Owner to Dueño. Esta residencia de 1,678 pies cuadrados cuenta con una distribución funcional de 3 habitaciones y 2 baños, lo que la convierte en el espacio ideal para una familia en crecimiento o para un comprador primerizo que busca estabilidad a largo plazo.

    El Desafío

    Muchos compradores en el mercado actual enfrentan obstáculos significativos al tratar con instituciones bancarias tradicionales. A pesar de tener ingresos estables y el deseo de mantener un hogar, la “burocracia” del financiamiento convencional a menudo deja fuera del proceso tanto a excelentes propiedades como a excelentes personas.

    Para 6349 Misty Crest Cove, el objetivo no era simplemente vender una estructura, sino facilitar una transición sin complicaciones que evitara los típicos dolores de cabeza del mercado hipotecario tradicional.

    La Solución: El Enfoque Owner to Dueño

    A través de la plataforma Owner to Dueño, la venta de Misty Crest Cove se gestionó con un enfoque en la transparencia y la comunicación directa. Al utilizar un modelo de financiamiento directo con el dueño, pudimos:

    Eliminar la burocracia bancaria:

    Quitamos al intermediario, permitiendo un proceso de cierre más rápido.

    Enfocarnos en el comprador:

    Analizamos a la persona detrás de la solicitud, no solo un puntaje de crédito generado por computadora.

    Preservar el valor:

    La propiedad se mantuvo con altos estándares, asegurando que los nuevos residentes se mudaran a un hogar seguro, confiable y hermoso.

    El Resultado

    La propiedad en 6349 Misty Crest Cove ahora es el hogar de una nueva familia. La transacción se completó de manera eficiente, demostrando una vez más que cuando se conectan vendedores motivados directamente con compradores preparados, todos ganan. Esta venta es un testimonio de nuestra misión de ampliar las oportunidades de acceso a la vivienda en toda la región.

    Conoce a Spencer Shadrach

    Fundador de Owner to Dueño y Visionario Inmobiliario

    Spencer Shadrach es más que un inversionista inmobiliario; es un solucionador de problemas dedicado a cambiar la forma en que las personas piensan sobre la propiedad de vivienda. Como propietario y estratega principal de Owner to Dueño, Spencer ha construido su carrera bajo la creencia de que el camino hacia la escritura de propiedad no debería estar bloqueado por sistemas financieros obsoletos.

    Con años de experiencia en el mercado inmobiliario de Memphis y sus alrededores, Spencer se especializa en identificar viviendas de calidad y ofrecer soluciones de financiamiento creativo necesarias para ayudar a las familias a obtenerlas. Desempeña múltiples roles—comprador, vendedor y consultor—pero su enfoque principal sigue siendo el mismo: construir vecindarios más fuertes mediante el acceso accesible a la propiedad de vivienda.

    Cuando trabajas con Spencer, no estás tratando con una corporación sin rostro. Estás trabajando con un experto local que está personalmente involucrado en cada operación, asegurando que cada propiedad—como la de Misty Crest Cove—encuentre al propietario adecuado por las razones correctas.

    ¿Listo para encontrar tu próxima casa o aprender más sobre nuestro proceso?
    Explora nuestras propiedades disponibles en OwnerToDueno.com

  • Case Study: Transforming a Family Home at 6349 Misty Crest Cove

    Case Study: Transforming a Family Home at 6349 Misty Crest Cove

    The Property Overview

    Located in a quiet, sought-after pocket of the community, 6349 Misty Crest Cove represented a classic opportunity for the Owner to Dueño marketplace. This 1,678-square-foot residence features a functional 3-bedroom, 2-bathroom layout, making it an ideal footprint for a growing family or a first-time homeowner looking for long-term stability.

    The Challenge

    Many buyers in today’s market face significant hurdles when dealing with traditional banking institutions. Despite having a steady income and the desire to maintain a home, the “red tape” of conventional financing often leaves great properties—and great people—on the sidelines.

    For 6349 Misty Crest Cove, the goal wasn’t just to sell a structure, but to facilitate a seamless transition that bypassed the typical headaches of the retail mortgage market.

    The Solution: The Owner to Dueño Approach

    Through the Owner to Dueño platform, the sale of Misty Crest Cove was handled with a focus on transparency and direct communication. By utilizing an owner-finance model, we were able to:

    Eliminate Bank Bureaucracy:

    We removed the middleman, allowing for a faster closing process.

    Focus on the Buyer:

    We looked at the person behind the application, not just a computer-generated credit score.

    Preserve Value:

    The property was maintained to high standards, ensuring the new residents moved into a safe, reliable, and beautiful home.

    The Result

    The property at 6349 Misty Crest Cove is now home to a new family. The transaction was completed efficiently, proving once again that when you connect motivated sellers directly with ready buyers, everyone wins. This sale stands as a testament to our mission of expanding homeownership opportunities across the region.

    Meet Spencer Shadrach

    Founder of Owner to Dueño & Real Estate Visionary

    Spencer Shadrach is more than just a real estate investor; he is a problem solver dedicated to changing how people think about property ownership. As the owner and lead strategist behind Owner to Dueño, Spencer has built a career on the belief that the path to a deed shouldn’t be blocked by outdated financial systems.

    With years of experience in the Memphis and surrounding real estate markets, Spencer specializes in identifying quality homes and providing the creative financing solutions necessary to get families into them. He wears many hats—as a buyer, a seller, and a consultant—but his primary focus remains the same: building stronger neighborhoods through accessible homeownership.

    When you work with Spencer, you aren’t dealing with a faceless corporation. You are working with a local expert who is personally invested in every deal, ensuring that every property—like the one on Misty Crest Cove—finds the right owner for the right reasons.

    Ready to find your next home or learn more about our process?
    Explore our current listings at OwnerToDueno.com

  • Más allá de la casa abierta: Preguntas esenciales para el vendedor antes de hacer una oferta

    Más allá de la casa abierta: Preguntas esenciales para el vendedor antes de hacer una oferta

    Comprar una casa es una de las decisiones financieras y emocionales más importantes que tomarás en tu vida. Aunque las jornadas de “casa abierta” (open houses) son excelentes para una primera impresión, una oferta realmente informada surge de profundizar más.

    Antes de poner la firma en el papel, ármate con las preguntas adecuadas. No se trata solo de encontrar defectos, sino de entender la historia, el potencial y el futuro de la propiedad.

    Aquí tienes una lista de preguntas y respuestas diseñada para que los futuros propietarios tengan el panorama completo:

    P1: ¿Por qué vende la propiedad?

    Parece básico, pero la respuesta revela mucho. ¿Se mudan por trabajo, buscan algo más grande, más pequeño, o hay una razón menos positiva (vecinos ruidosos, problemas estructurales)? Aunque no están obligados a contarlo todo, su actitud al responder puede darte pistas valiosas.

    P2: ¿Cuánto tiempo han vivido aquí?

    Una estancia larga suele sugerir un hogar bien cuidado y estabilidad en el vecindario. Si la casa ha cambiado de manos frecuentemente en poco tiempo, vale la pena investigar si existen problemas ocultos con la propiedad o la zona.

    P3: ¿Qué es lo que más le gusta de la casa y del barrio?

    Esta pregunta invita al vendedor a destacar las mejores características desde su experiencia. Puede revelar joyas ocultas que pasaste por alto y darte una idea del estilo de vida que ofrece el lugar.

    P4: ¿Cuál es el costo promedio de los servicios (luz, gas, agua, internet)?

    Conocer los gastos mensuales es vital para tu presupuesto. Facturas muy altas podrían indicar un aislamiento deficiente, electrodomésticos viejos o un sistema de aire acondicionado ineficiente que pronto será tu responsabilidad.

    P5: ¿Se han realizado reparaciones o renovaciones importantes? ¿Tienen recibos o garantías?

    Esto es crítico para evaluar el estado de la casa. Pregunta por elementos costosos como el techo, el sistema eléctrico, la fontanería, el aire acondicionado y los cimientos. Las reparaciones documentadas ofrecen tranquilidad.

    P6: ¿Existen problemas conocidos que no sean obvios a simple vista?

    Por lo general, los vendedores tienen la obligación legal de declarar defectos conocidos (goteras persistentes, problemas de drenaje, plagas previas). Esta pregunta les obliga a recordar detalles que quizá “olvidaron” mencionar.

    P7: ¿Qué se incluye exactamente en la venta?

    No asumas nada. Aclara si se quedan los electrodomésticos, las cortinas, las lámparas o los muebles empotrados. Esto evita malentendidos y te ayuda a presupuestar lo que necesitarás comprar.

    P8: ¿Cómo son los vecinos?

    Aunque siempre debes investigar por tu cuenta (visitando la zona en diferentes horarios), la perspectiva del vendedor te dará una idea inicial sobre el ambiente de la comunidad y los niveles de ruido.

    P9: ¿Qué antigüedad tienen los sistemas principales?

    Saber cuántos años tienen el techo o el calentador de agua te ayuda a anticipar gastos futuros. Un techo que está al final de su vida útil es un gasto fuerte que debes considerar en tu oferta.

    P10: ¿Hay algo más que deba saber sobre la casa o la zona?

    Esta pregunta abierta es el cierre ideal. Da al vendedor la oportunidad de compartir cualquier detalle relevante, positivo o negativo, que no surgió en las preguntas anteriores.

    Consejo Extra: ¡Lleva una libreta y a un acompañante!

    Es fácil dejarse llevar por la emoción. Lleva una libreta para anotar respuestas y trae a un amigo o familiar de confianza; una segunda mirada siempre ayuda a detectar detalles que tú podrías pasar por alto.

    Al hacer estas preguntas, obtendrás información invaluable para hacer una oferta segura y estratégica.

  • Beyond the Open House: Essential Questions to Ask Home Sellers Before You Offer

    Beyond the Open House: Essential Questions to Ask Home Sellers Before You Offer

    Buying a home is one of the biggest financial and emotional decisions you’ll ever make. While open houses are great for first impressions, a truly informed offer comes from digging deeper. Before you put pen to paper, arm yourself with the right questions to ask the home seller. This isn’t just about finding flaws; it’s about understanding the home’s history, potential, and future.

    Here’s a Q&A list designed to help prospective homeowners get the full picture:

    Q1: Why are you selling?

    This might seem basic, but the answer can reveal a lot. Are they relocating for a job, upsizing, downsizing, or moving due to a less positive reason related to the house itself (e.g., noisy neighbors, issues with the property)? While sellers aren’t obligated to disclose everything, their demeanor and the specifics they share can be very telling.

    Q2: How long have you lived in the home?

    A long tenure can suggest a well-loved and maintained home, and stability in the neighborhood. Frequent turnovers, especially within a short period, might warrant further investigation into potential issues with the house or the area.

    Q3: What do you love most about this home and neighborhood?

    This question encourages the seller to highlight the property’s best features from their perspective. It can uncover hidden gems you might have overlooked and give you insight into the lifestyle the home offers. Their passion (or lack thereof) can be very informative.

    Q4: What are the average utility costs (electricity, gas, water, internet)?

    Understanding monthly utility expenses is crucial for budgeting. High utility bills could indicate poor insulation, older appliances, or an inefficient HVAC system, all of which could become your responsibility.

    Q5: Have there been any major repairs or renovations during your ownership? If so, when were they done and do you have receipts/warranties?

    This is a critical question for assessing the home’s condition and potential future expenses. Ask about big-ticket items like the roof, HVAC system, water heater, windows, and foundation. Documented repairs with warranties provide peace of mind.

    Q6: Are there any known issues with the property that aren’t immediately obvious? (e.g., drainage problems, persistent leaks, electrical quirks, pest history)

    Sellers are generally legally obligated to disclose known defects. This question prompts them to recall anything they might have forgotten or were hesitant to bring up. Be prepared to follow up with questions if their answer sparks concerns.

    Q7: What is included in the sale? (e.g., appliances, window treatments, light fixtures)

    Don’t assume anything. Clarify exactly what stays and what goes. This prevents misunderstandings later and helps you budget for items you might need to purchase.

    Q8: What are the neighbors like?

    While you should always do your own research (visiting at different times, talking to people on the street), the seller’s perspective can offer initial insights into the community vibe, noise levels, and general neighborly relations.

    Q9: How old are the major systems (HVAC, roof, water heater)?

    Knowing the age of these crucial components helps you anticipate future replacement costs. An older roof or furnace, for example, could be a significant expense down the line.

    Q10: Is there anything else I should know about the house or the area?

    This open-ended question is a final sweep. It gives the seller an opportunity to share any additional information they deem relevant, whether positive or negative, that didn’t fit into your specific questions.

    Bonus Tip: Bring a Notepad and a Friend!

    It’s easy to get caught up in the excitement of a potential new home. Bring a notepad to jot down answers and observations. Bringing a trusted friend or family member can also provide a second set of eyes and ears, helping you remember details and ask follow-up questions you might miss.

    By asking these questions, you’ll gain invaluable insight into the property, empowering you to make an informed, confident offer that truly reflects the home’s value and your future happiness within its walls.

  • ¿Qué es la Financiación ‘Dueño a Dueño’? Una Explicación Clara de la Financiación Directa del Vendedor vs. Hipotecas Tradicionales en Tennessee

    ¿Qué es la Financiación ‘Dueño a Dueño’? Una Explicación Clara de la Financiación Directa del Vendedor vs. Hipotecas Tradicionales en Tennessee

    Comprar una casa en Tennessee puede ser complicado, sobre todo cuando los bancos rechazan solicitudes o el proceso se alarga demasiado. Ahí entra en juego la financiación “Dueño a Dueño”. Este término en español significa exactamente “de propietario a propietario”, y se refiere a lo que en inglés se conoce como owner financing o seller financing: el vendedor financia directamente la compra al comprador, sin intervención de un banco.
    Esta opción ha ganado popularidad en los últimos años, especialmente entre compradores hispanos o personas con problemas de crédito, empleo por cuenta propia o historial financiero limitado. En Tennessee, los acuerdos de este tipo son bastante comunes, y el estado incluso aparece en los primeros puestos nacionales en algunos informes recientes sobre este tipo de transacciones. Vamos a ver qué implica realmente, cómo se diferencia de una hipoteca convencional y qué precauciones tomar.

    Qué Implica Realmente la Financiación ‘Dueño a Dueño’

    En un acuerdo Dueño a Dueño, el vendedor hace las veces de prestamista. El comprador entrega un pago inicial —normalmente entre el 5% y el 20% del valor de la propiedad— y luego paga cuotas mensuales directamente al vendedor. Estas cuotas incluyen capital, intereses y, en algunos casos, impuestos o seguros si así se pacta.

    Todo se documenta con una nota promisorio (el compromiso del comprador de pagar) y una escritura de fideicomiso o hipoteca que le da al vendedor un gravamen sobre la propiedad hasta que se liquide todo. El título de propiedad puede transferirse de inmediato o quedarse con el vendedor hasta el final, según lo que acuerden ambas partes.

    La mayoría de estos acuerdos tienen plazos más cortos, como de 5 a 15 años, y terminan con un pago global (balloon payment): el saldo restante se paga de una sola vez. Los compradores suelen planear refinanciar con un banco o vender la casa antes de esa fecha.

    Este método evita la evaluación estricta de los bancos, las tasaciones obligatorias en muchos casos y el papeleo excesivo, lo que lo hace más rápido y adaptable.

    Cómo se Compara con una Hipoteca Tradicional

    Una hipoteca tradicional la otorga un banco, una cooperativa de crédito o un prestamista institucional. Evalúan tu puntaje crediticio, ingresos, deudas y otros factores antes de aprobar. El trámite dura entre 30 y 60 días, incluye costos por originación, tasación, búsqueda de título y cierre. En Tennessee, las tasas actuales para hipotecas fijas a 30 años rondan el 6% aproximadamente (según datos recientes de febrero 2026, alrededor de 6.02% a 6.12% en promedio).
    En la financiación del vendedor, todo cambia. El vendedor decide si aprueba basándose en lo que él quiera: quizás solo comprobante de ingresos o un buen pago inicial. El cierre puede hacerse en semanas. Las tasas de interés suelen ser más altas, frecuentemente entre 7% y 10% (o más), porque el vendedor asume mayor riesgo. Los plazos varían mucho y normalmente no hay seguro hipotecario privado si el pago inicial es bajo.
    Aquí va una comparación sencilla:

    1. Prestamista: Banco vs. Vendedor
    2. Aprobación: Revisión estricta de crédito e ingresos vs. Flexible y negociable
    3. Tasas de interés: Alrededor de 6% vs. Generalmente 7–10%
    4. Plazo: 15–30 años vs. A menudo 5–15 años, con posible pago global
    5. Tiempo de cierre: 30–60 días vs. 1–4 semanas
    6. Costos: Más altos (tasación, originación) vs. Más bajos, principalmente legales y documentos

    La diferencia es evidente: rapidez y accesibilidad contra menor costo y mayor estabilidad.

    Ventajas y Desventajas para Compradores y Vendedores

    Los compradores valoran la entrada más fácil: no se necesita crédito perfecto, menos requisitos y a veces se compra la casa “tal cual” sin reparaciones exigidas. Los costos de cierre son menores y empiezas a generar equidad desde el primer día. El lado negativo: los intereses más altos suman mucho a largo plazo, y el pago global puede generar estrés si las tasas siguen altas o tus finanzas no mejoran para refinanciar.

    Los vendedores logran vender más rápido en mercados lentos, ganan ingresos por intereses (mejor que tener el dinero en una cuenta de bajo rendimiento) y pueden diferir parte de los impuestos sobre ganancias de capital al recibir pagos a plazos. Los riesgos incluyen que el comprador deje de pagar, lo que obliga a iniciar un proceso de ejecución hipotecaria, o que el capital quede atado en vez de recibirlo todo de golpe.

    Funciona mejor cuando ambas partes se conocen o confían en el proceso, y todos cuentan con buen asesoramiento legal.

    Reglas Específicas en Tennessee

    Tennessee mantiene la financiación del vendedor bastante accesible para la mayoría. Si un vendedor financia solo una o pocas propiedades al año —y no lo hace como negocio habitual—, generalmente no necesita licencia de prestamista hipotecario. Pero si se convierte en algo frecuente, entra en las regulaciones estatales.

    Las tasas de interés deben respetar los límites de usura. Para préstamos hipotecarios residenciales, el máximo efectivo actual (febrero 2026) está alrededor del 10.10%–10.75% según anuncios del Departamento de Instituciones Financieras de Tennessee, aunque para muchos acuerdos privados se aplica el límite general de alrededor del 10% o el cálculo basado en la tasa prime más 4 puntos (el menor de los dos). Siempre verifica las publicaciones más recientes del estado, ya que se ajustan periódicamente.

    Los contratos deben estar por escrito, y ambas partes deberían usar abogados inmobiliarios para redactarlos bien. Hay que revisar si la propiedad tiene una hipoteca existente; una cláusula “due-on-sale” podría obligar al vendedor a pagar todo si transfiere sin permiso del banco. Las divulgaciones de defectos en ventas residenciales siguen aplicándose en la mayoría de los casos.
    Las leyes recientes se han enfocado más en otros temas como ventas al por mayor y ejecuciones, pero no cambian lo esencial de la financiación del vendedor.

    Preguntas Frecuentes

    Q: ¿Cuánto pago inicial se necesita para ‘Dueño a Dueño’?
    A: Depende del vendedor; lo común es 5–20%. Algunos aceptan menos para cerrar rápido.

    Q: ¿Las tasas de interés siempre son más altas que en los bancos?
    A: Casi siempre sí, usualmente 7–10% frente a las tasas bancarias actuales alrededor del 6%. Negocia lo mejor posible.

    Q: ¿Qué pasa al final de un plazo corto en financiación del vendedor?
    A: Muchos incluyen un pago global. Planea con tiempo: refinancia con un prestamista tradicional o vende la propiedad.

    Q: ¿Es legal y seguro en Tennessee?
    A: Sí, cuando se hace correctamente con contratos escritos y ayuda legal. Hay riesgos para ambas partes, así que investiga bien.

    Q: ¿Quién paga los impuestos y el seguro de la propiedad?
    A: Normalmente el comprador los paga directamente. Algunos acuerdos incluyen pagos al vendedor para cubrirlos como un escrow.

    Q: ¿Puedo construir crédito con financiación del vendedor?
    A: No de forma automática; la mayoría no reporta a las agencias de crédito como los bancos. Los pagos puntuales ayudan en tu historial personal, pero no tanto en el puntaje formal.

    Conclusión

    La financiación “Dueño a Dueño” ofrece una alternativa real en Tennessee cuando los caminos tradicionales no encajan. Abre puertas a personas que de otra forma no podrían comprar casa, y permite a los vendedores obtener más provecho de su propiedad. Solo recuerda los costos más altos, el posible pago global y la necesidad de documentos sólidos.

    Si estás pensando en esta opción —ya sea comprando en Nashville, Chattanooga o zonas rurales—, consulta primero con un abogado inmobiliario local. Ellos pueden adaptar el acuerdo a las leyes de Tennessee y proteger a todos. En un estado lleno de casas hermosas y comunidades en crecimiento, opciones creativas como esta mantienen el sueño de la propiedad al alcance de muchos.