Blog

  • Beyond the Open House: Essential Questions to Ask Home Sellers Before You Offer

    Beyond the Open House: Essential Questions to Ask Home Sellers Before You Offer

    Buying a home is one of the biggest financial and emotional decisions you’ll ever make. While open houses are great for first impressions, a truly informed offer comes from digging deeper. Before you put pen to paper, arm yourself with the right questions to ask the home seller. This isn’t just about finding flaws; it’s about understanding the home’s history, potential, and future.

    Here’s a Q&A list designed to help prospective homeowners get the full picture:

    Q1: Why are you selling?

    This might seem basic, but the answer can reveal a lot. Are they relocating for a job, upsizing, downsizing, or moving due to a less positive reason related to the house itself (e.g., noisy neighbors, issues with the property)? While sellers aren’t obligated to disclose everything, their demeanor and the specifics they share can be very telling.

    Q2: How long have you lived in the home?

    A long tenure can suggest a well-loved and maintained home, and stability in the neighborhood. Frequent turnovers, especially within a short period, might warrant further investigation into potential issues with the house or the area.

    Q3: What do you love most about this home and neighborhood?

    This question encourages the seller to highlight the property’s best features from their perspective. It can uncover hidden gems you might have overlooked and give you insight into the lifestyle the home offers. Their passion (or lack thereof) can be very informative.

    Q4: What are the average utility costs (electricity, gas, water, internet)?

    Understanding monthly utility expenses is crucial for budgeting. High utility bills could indicate poor insulation, older appliances, or an inefficient HVAC system, all of which could become your responsibility.

    Q5: Have there been any major repairs or renovations during your ownership? If so, when were they done and do you have receipts/warranties?

    This is a critical question for assessing the home’s condition and potential future expenses. Ask about big-ticket items like the roof, HVAC system, water heater, windows, and foundation. Documented repairs with warranties provide peace of mind.

    Q6: Are there any known issues with the property that aren’t immediately obvious? (e.g., drainage problems, persistent leaks, electrical quirks, pest history)

    Sellers are generally legally obligated to disclose known defects. This question prompts them to recall anything they might have forgotten or were hesitant to bring up. Be prepared to follow up with questions if their answer sparks concerns.

    Q7: What is included in the sale? (e.g., appliances, window treatments, light fixtures)

    Don’t assume anything. Clarify exactly what stays and what goes. This prevents misunderstandings later and helps you budget for items you might need to purchase.

    Q8: What are the neighbors like?

    While you should always do your own research (visiting at different times, talking to people on the street), the seller’s perspective can offer initial insights into the community vibe, noise levels, and general neighborly relations.

    Q9: How old are the major systems (HVAC, roof, water heater)?

    Knowing the age of these crucial components helps you anticipate future replacement costs. An older roof or furnace, for example, could be a significant expense down the line.

    Q10: Is there anything else I should know about the house or the area?

    This open-ended question is a final sweep. It gives the seller an opportunity to share any additional information they deem relevant, whether positive or negative, that didn’t fit into your specific questions.

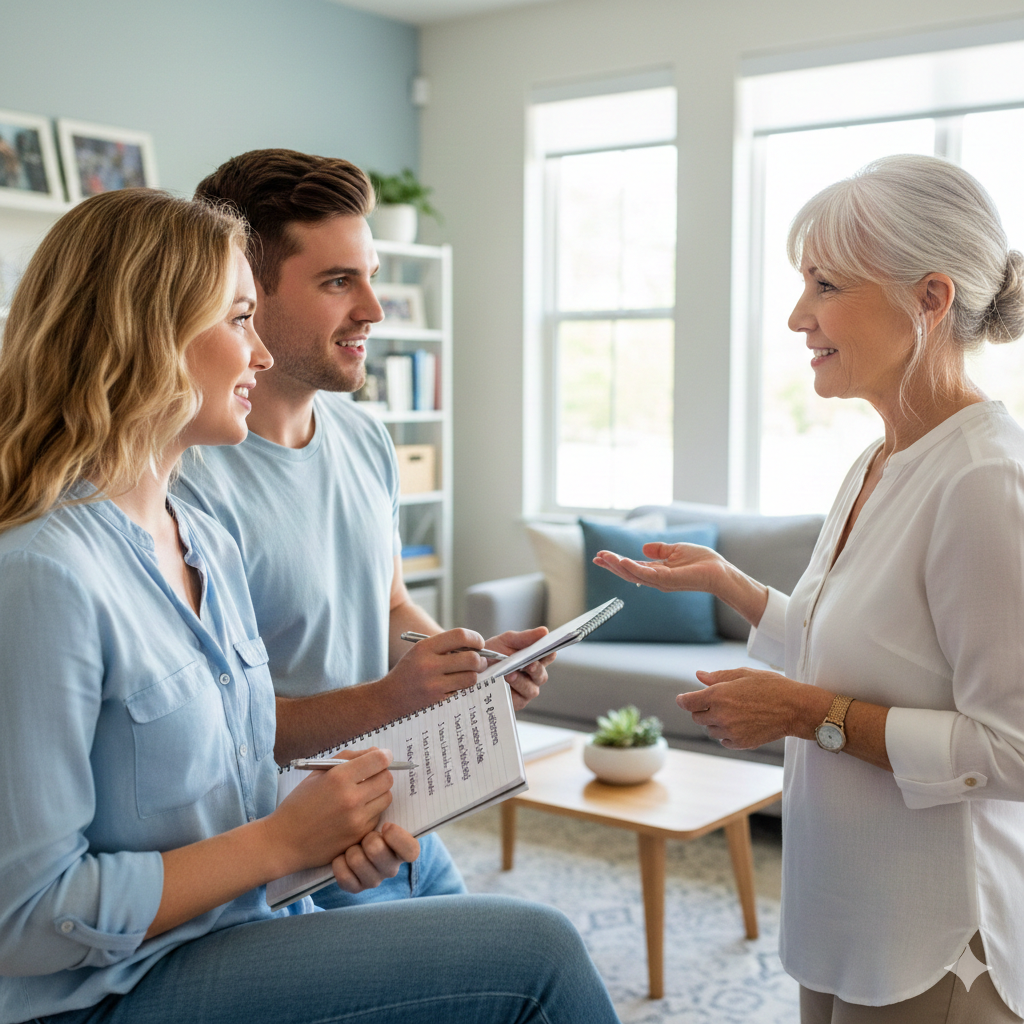
    Bonus Tip: Bring a Notepad and a Friend!

    It’s easy to get caught up in the excitement of a potential new home. Bring a notepad to jot down answers and observations. Bringing a trusted friend or family member can also provide a second set of eyes and ears, helping you remember details and ask follow-up questions you might miss.

    By asking these questions, you’ll gain invaluable insight into the property, empowering you to make an informed, confident offer that truly reflects the home’s value and your future happiness within its walls.
  • Más allá de la casa abierta: Preguntas esenciales para el vendedor antes de hacer una oferta

    Más allá de la casa abierta: Preguntas esenciales para el vendedor antes de hacer una oferta

    Comprar una casa es una de las decisiones financieras y emocionales más importantes que tomarás en tu vida. Aunque las jornadas de “casa abierta” (open houses) son excelentes para una primera impresión, una oferta realmente informada surge de profundizar más.

    Antes de poner la firma en el papel, ármate con las preguntas adecuadas. No se trata solo de encontrar defectos, sino de entender la historia, el potencial y el futuro de la propiedad.

    Aquí tienes una lista de preguntas y respuestas diseñada para que los futuros propietarios tengan el panorama completo:

    P1: ¿Por qué vende la propiedad?

    Parece básico, pero la respuesta revela mucho. ¿Se mudan por trabajo, buscan algo más grande, más pequeño, o hay una razón menos positiva (vecinos ruidosos, problemas estructurales)? Aunque no están obligados a contarlo todo, su actitud al responder puede darte pistas valiosas.

    P2: ¿Cuánto tiempo han vivido aquí?

    Una estancia larga suele sugerir un hogar bien cuidado y estabilidad en el vecindario. Si la casa ha cambiado de manos frecuentemente en poco tiempo, vale la pena investigar si existen problemas ocultos con la propiedad o la zona.

    P3: ¿Qué es lo que más le gusta de la casa y del barrio?

    Esta pregunta invita al vendedor a destacar las mejores características desde su experiencia. Puede revelar joyas ocultas que pasaste por alto y darte una idea del estilo de vida que ofrece el lugar.

    P4: ¿Cuál es el costo promedio de los servicios (luz, gas, agua, internet)?

    Conocer los gastos mensuales es vital para tu presupuesto. Facturas muy altas podrían indicar un aislamiento deficiente, electrodomésticos viejos o un sistema de aire acondicionado ineficiente que pronto será tu responsabilidad.

    P5: ¿Se han realizado reparaciones o renovaciones importantes? ¿Tienen recibos o garantías?

    Esto es crítico para evaluar el estado de la casa. Pregunta por elementos costosos como el techo, el sistema eléctrico, la fontanería, el aire acondicionado y los cimientos. Las reparaciones documentadas ofrecen tranquilidad.

    P6: ¿Existen problemas conocidos que no sean obvios a simple vista?

    Por lo general, los vendedores tienen la obligación legal de declarar defectos conocidos (goteras persistentes, problemas de drenaje, plagas previas). Esta pregunta les obliga a recordar detalles que quizá “olvidaron” mencionar.

    P7: ¿Qué se incluye exactamente en la venta?

    No asumas nada. Aclara si se quedan los electrodomésticos, las cortinas, las lámparas o los muebles empotrados. Esto evita malentendidos y te ayuda a presupuestar lo que necesitarás comprar.

    P8: ¿Cómo son los vecinos?

    Aunque siempre debes investigar por tu cuenta (visitando la zona en diferentes horarios), la perspectiva del vendedor te dará una idea inicial sobre el ambiente de la comunidad y los niveles de ruido.

    P9: ¿Qué antigüedad tienen los sistemas principales?

    Saber cuántos años tienen el techo o el calentador de agua te ayuda a anticipar gastos futuros. Un techo que está al final de su vida útil es un gasto fuerte que debes considerar en tu oferta.

    P10: ¿Hay algo más que deba saber sobre la casa o la zona?

    Esta pregunta abierta es el cierre ideal. Da al vendedor la oportunidad de compartir cualquier detalle relevante, positivo o negativo, que no surgió en las preguntas anteriores.

    Consejo Extra: ¡Lleva una libreta y a un acompañante!

    Es fácil dejarse llevar por la emoción. Lleva una libreta para anotar respuestas y trae a un amigo o familiar de confianza; una segunda mirada siempre ayuda a detectar detalles que tú podrías pasar por alto.

    Al hacer estas preguntas, obtendrás información invaluable para hacer una oferta segura y estratégica.

  • What is ‘Dueño a Dueño’ Financing? A Clear Look at Direct Seller Financing vs. Traditional Mortgages in Tennessee

    What is ‘Dueño a Dueño’ Financing? A Clear Look at Direct Seller Financing vs. Traditional Mortgages in Tennessee

    Home buying in Tennessee can feel overwhelming, especially when banks turn down applications or drag out the process. That’s where ‘Dueño a Dueño’ financing comes in. The phrase is Spanish for “owner to owner,” and it simply means the seller finances the purchase directly to the buyer—no bank involved. Many real estate listings in the state use this term, particularly in communities with Hispanic buyers, but it’s the same as owner financing or seller financing.

    This option has become more popular lately because it helps people who face credit challenges, self-employment issues, or just want a faster close. In Tennessee, seller financing happens often enough that the state even ranks higher in some national reports for these deals. Let’s break down what it really means, how it differs from a standard mortgage, and what you need to watch out for.

    What ‘Dueño a Dueño’ Financing Actually Involves

    In a ‘Dueño a Dueño’ setup, the seller acts as the lender. The buyer pays a down payment—usually 5% to 20%—and then makes monthly payments straight to the seller. These payments cover principal, interest, and sometimes taxes or insurance if agreed upon.
    The agreement gets documented with a promissory note (the buyer’s promise to pay) and a deed of trust or mortgage that gives the seller a lien on the property until everything’s paid off. Title might transfer right away or stay with the seller until the end, depending on what both sides decide.
    Many of these deals include a shorter term, like 5–10 years, and end with a balloon payment—the remaining balance due all at once. Buyers often plan to refinance with a bank by then or sell the home.
    This approach skips bank underwriting, appraisals in some cases, and heavy paperwork, making it quicker and more flexible.

    How It Compares to a Traditional Mortgage

    A traditional mortgage comes from a bank, credit union, or lender. They check your credit score, income, debt, and more before approving. The process takes 30–60 days, involves fees for origination, appraisal, title search, and closing. Current Tennessee 30-year fixed rates hover around 6–6.5%, with long terms that keep monthly payments steady.
    Seller financing flips that. The seller decides approval based on whatever criteria they want—maybe just proof of income or a solid down payment. Closing can happen in weeks. Interest rates tend to run higher, often 7–10% or sometimes more, because the seller takes on risk. Terms vary widely, and no private mortgage insurance usually applies if the down payment is low.
    Here’s a straightforward side-by-side:

    1. Lender: Bank vs. Seller
    2. Approval: Strict credit/income checks vs. Flexible/negotiation-based
    3. Interest Rates: Around 6–6.5% vs. Typically 7–10%
    4. Term Length: 15–30 years vs. Often 5–15 years, possible balloon
    5. Closing Time: 30–60 days vs. 1–4 weeks
    6. Fees: Higher (appraisal, origination) vs. Lower, mostly legal/docs

    The trade-off is clear: speed and access versus lower cost and predictability.

    Advantages and Drawbacks for Buyers and Sellers

    Buyers love the easier entry—no perfect credit needed, fewer hoops, and sometimes buying “as-is” without repairs. Closing costs stay lower, and you build equity right away. The downside? Higher interest adds up over time, and that balloon payment can create pressure if rates stay high or your finances don’t improve for refinancing.
    Sellers get to move the property faster in a tough market, earn interest income (better than leaving money in a low-yield account), and possibly defer some capital gains taxes by spreading payments. Risks include buyer default, which forces foreclosure, or tying up capital instead of getting cash upfront.
    It works best when both sides know each other or trust the process, and everyone gets good legal advice.

    Tennessee-Specific Rules and Things to Know

    Tennessee keeps seller financing straightforward for most people. If a seller finances just one or a few properties a year—not as a regular business—no mortgage lender license is usually required. But if it becomes a habit, licensing kicks in under state rules.
    Interest rates must follow usury limits. For home loans, the maximum effective rate sits around 10–11% right now (based on formulas tied to prime rates and APOR), though some older codes cap at 18% in certain cases. Always check current announcements from the Tennessee Department of Financial Institutions to stay compliant—rates adjust periodically.
    Contracts need to be in writing, and both parties should use real estate attorneys to draft them. Watch for any existing mortgage on the property; a “due-on-sale” clause could force payoff if the seller transfers without lender approval. Property disclosures for defects still apply in most residential sales.
    Recent laws focused on wholesaling and foreclosures don’t directly change core seller financing, but they highlight the state’s ongoing tweaks to real estate rules.

    Frequently Asked Questions

    How much down payment do I need for ‘Dueño a Dueño’?
    It depends on the seller—common ranges are 5–20%. Some accept less to close the deal quickly.

    Are interest rates always higher than bank mortgages?
    Usually yes, often 7–10% compared to current bank rates around 6%. Negotiate hard if possible.

    What happens at the end of a short-term seller-financed loan?
    Many include a balloon payment. Plan—refinance with a traditional lender or sell the home.

    Is it legal and safe in Tennessee?
    Yes, when done properly with written agreements and legal help. Risks exist on both sides, so due diligence matters.

    Who handles property taxes and insurance?
    Typically, the buyer pays directly. Some agreements set up escrow-like payments to the seller for those.

    Can I build credit with seller financing?
    Not automatically—most don’t report to credit bureaus as banks do. On-time payments help your personal record, though.

    Wrapping It Up

    ‘Dueño a Dueño’ financing gives Tennessee buyers and sellers a real alternative when traditional paths don’t fit. It opens doors for folks who might otherwise miss out on homeownership, while letting sellers earn more from their property. Just remember the higher costs, potential balloon payments, and need for solid paperwork.
    If you’re considering this route—whether buying in Nashville, Chattanooga, or rural areas—talk to a local real estate attorney first. They can tailor the deal to Tennessee laws and protect everyone involved. In a state full of beautiful homes and growing communities, creative options like this keep dreams within reach.

  • ¿Qué es la Financiación ‘Dueño a Dueño’? Una Explicación Clara de la Financiación Directa del Vendedor vs. Hipotecas Tradicionales en Tennessee

    ¿Qué es la Financiación ‘Dueño a Dueño’? Una Explicación Clara de la Financiación Directa del Vendedor vs. Hipotecas Tradicionales en Tennessee

    Comprar una casa en Tennessee puede ser complicado, sobre todo cuando los bancos rechazan solicitudes o el proceso se alarga demasiado. Ahí entra en juego la financiación “Dueño a Dueño”. Este término en español significa exactamente “de propietario a propietario”, y se refiere a lo que en inglés se conoce como owner financing o seller financing: el vendedor financia directamente la compra al comprador, sin intervención de un banco.
    Esta opción ha ganado popularidad en los últimos años, especialmente entre compradores hispanos o personas con problemas de crédito, empleo por cuenta propia o historial financiero limitado. En Tennessee, los acuerdos de este tipo son bastante comunes, y el estado incluso aparece en los primeros puestos nacionales en algunos informes recientes sobre este tipo de transacciones. Vamos a ver qué implica realmente, cómo se diferencia de una hipoteca convencional y qué precauciones tomar.

    Qué Implica Realmente la Financiación ‘Dueño a Dueño’

    En un acuerdo Dueño a Dueño, el vendedor hace las veces de prestamista. El comprador entrega un pago inicial —normalmente entre el 5% y el 20% del valor de la propiedad— y luego paga cuotas mensuales directamente al vendedor. Estas cuotas incluyen capital, intereses y, en algunos casos, impuestos o seguros si así se pacta.

    Todo se documenta con una nota promisorio (el compromiso del comprador de pagar) y una escritura de fideicomiso o hipoteca que le da al vendedor un gravamen sobre la propiedad hasta que se liquide todo. El título de propiedad puede transferirse de inmediato o quedarse con el vendedor hasta el final, según lo que acuerden ambas partes.

    La mayoría de estos acuerdos tienen plazos más cortos, como de 5 a 15 años, y terminan con un pago global (balloon payment): el saldo restante se paga de una sola vez. Los compradores suelen planear refinanciar con un banco o vender la casa antes de esa fecha.

    Este método evita la evaluación estricta de los bancos, las tasaciones obligatorias en muchos casos y el papeleo excesivo, lo que lo hace más rápido y adaptable.

    Cómo se Compara con una Hipoteca Tradicional

    Una hipoteca tradicional la otorga un banco, una cooperativa de crédito o un prestamista institucional. Evalúan tu puntaje crediticio, ingresos, deudas y otros factores antes de aprobar. El trámite dura entre 30 y 60 días, incluye costos por originación, tasación, búsqueda de título y cierre. En Tennessee, las tasas actuales para hipotecas fijas a 30 años rondan el 6% aproximadamente (según datos recientes de febrero 2026, alrededor de 6.02% a 6.12% en promedio).
    En la financiación del vendedor, todo cambia. El vendedor decide si aprueba basándose en lo que él quiera: quizás solo comprobante de ingresos o un buen pago inicial. El cierre puede hacerse en semanas. Las tasas de interés suelen ser más altas, frecuentemente entre 7% y 10% (o más), porque el vendedor asume mayor riesgo. Los plazos varían mucho y normalmente no hay seguro hipotecario privado si el pago inicial es bajo.
    Aquí va una comparación sencilla:

    1. Prestamista: Banco vs. Vendedor
    2. Aprobación: Revisión estricta de crédito e ingresos vs. Flexible y negociable
    3. Tasas de interés: Alrededor de 6% vs. Generalmente 7–10%
    4. Plazo: 15–30 años vs. A menudo 5–15 años, con posible pago global
    5. Tiempo de cierre: 30–60 días vs. 1–4 semanas
    6. Costos: Más altos (tasación, originación) vs. Más bajos, principalmente legales y documentos

    La diferencia es evidente: rapidez y accesibilidad contra menor costo y mayor estabilidad.

    Ventajas y Desventajas para Compradores y Vendedores

    Los compradores valoran la entrada más fácil: no se necesita crédito perfecto, menos requisitos y a veces se compra la casa “tal cual” sin reparaciones exigidas. Los costos de cierre son menores y empiezas a generar equidad desde el primer día. El lado negativo: los intereses más altos suman mucho a largo plazo, y el pago global puede generar estrés si las tasas siguen altas o tus finanzas no mejoran para refinanciar.

    Los vendedores logran vender más rápido en mercados lentos, ganan ingresos por intereses (mejor que tener el dinero en una cuenta de bajo rendimiento) y pueden diferir parte de los impuestos sobre ganancias de capital al recibir pagos a plazos. Los riesgos incluyen que el comprador deje de pagar, lo que obliga a iniciar un proceso de ejecución hipotecaria, o que el capital quede atado en vez de recibirlo todo de golpe.

    Funciona mejor cuando ambas partes se conocen o confían en el proceso, y todos cuentan con buen asesoramiento legal.

    Reglas Específicas en Tennessee

    Tennessee mantiene la financiación del vendedor bastante accesible para la mayoría. Si un vendedor financia solo una o pocas propiedades al año —y no lo hace como negocio habitual—, generalmente no necesita licencia de prestamista hipotecario. Pero si se convierte en algo frecuente, entra en las regulaciones estatales.

    Las tasas de interés deben respetar los límites de usura. Para préstamos hipotecarios residenciales, el máximo efectivo actual (febrero 2026) está alrededor del 10.10%–10.75% según anuncios del Departamento de Instituciones Financieras de Tennessee, aunque para muchos acuerdos privados se aplica el límite general de alrededor del 10% o el cálculo basado en la tasa prime más 4 puntos (el menor de los dos). Siempre verifica las publicaciones más recientes del estado, ya que se ajustan periódicamente.

    Los contratos deben estar por escrito, y ambas partes deberían usar abogados inmobiliarios para redactarlos bien. Hay que revisar si la propiedad tiene una hipoteca existente; una cláusula “due-on-sale” podría obligar al vendedor a pagar todo si transfiere sin permiso del banco. Las divulgaciones de defectos en ventas residenciales siguen aplicándose en la mayoría de los casos.
    Las leyes recientes se han enfocado más en otros temas como ventas al por mayor y ejecuciones, pero no cambian lo esencial de la financiación del vendedor.

    Preguntas Frecuentes

    Q: ¿Cuánto pago inicial se necesita para ‘Dueño a Dueño’?
    A: Depende del vendedor; lo común es 5–20%. Algunos aceptan menos para cerrar rápido.

    Q: ¿Las tasas de interés siempre son más altas que en los bancos?
    A: Casi siempre sí, usualmente 7–10% frente a las tasas bancarias actuales alrededor del 6%. Negocia lo mejor posible.

    Q: ¿Qué pasa al final de un plazo corto en financiación del vendedor?
    A: Muchos incluyen un pago global. Planea con tiempo: refinancia con un prestamista tradicional o vende la propiedad.

    Q: ¿Es legal y seguro en Tennessee?
    A: Sí, cuando se hace correctamente con contratos escritos y ayuda legal. Hay riesgos para ambas partes, así que investiga bien.

    Q: ¿Quién paga los impuestos y el seguro de la propiedad?
    A: Normalmente el comprador los paga directamente. Algunos acuerdos incluyen pagos al vendedor para cubrirlos como un escrow.

    Q: ¿Puedo construir crédito con financiación del vendedor?
    A: No de forma automática; la mayoría no reporta a las agencias de crédito como los bancos. Los pagos puntuales ayudan en tu historial personal, pero no tanto en el puntaje formal.

    Conclusión

    La financiación “Dueño a Dueño” ofrece una alternativa real en Tennessee cuando los caminos tradicionales no encajan. Abre puertas a personas que de otra forma no podrían comprar casa, y permite a los vendedores obtener más provecho de su propiedad. Solo recuerda los costos más altos, el posible pago global y la necesidad de documentos sólidos.

    Si estás pensando en esta opción —ya sea comprando en Nashville, Chattanooga o zonas rurales—, consulta primero con un abogado inmobiliario local. Ellos pueden adaptar el acuerdo a las leyes de Tennessee y proteger a todos. En un estado lleno de casas hermosas y comunidades en crecimiento, opciones creativas como esta mantienen el sueño de la propiedad al alcance de muchos.

  • How to Buy a Home in Memphis Without a Bank Loan in 2026

    How to Buy a Home in Memphis Without a Bank Loan in 2026

    Introduction

    For many hardworking families in Memphis, the dream of homeownership feels like it’s behind a locked door. You have the savings for a down payment and a steady income, but the moment you walk into a traditional bank, they ask for a perfect credit score or specific residency documents that don’t tell your whole story.

    At Owner To Dueño, we believe that if you are ready to work for your dream, the door should be open. That is why we specialize in Owner-to-Owner Financing, a direct path to owning your home without the stress of big banks.

    What is Owner Financing (Seller Finance)?

    In a traditional sale, a bank gives you a loan to buy the house. In an Owner Finance agreement, the seller (us!) acts as the bank. Instead of paying a mortgage company, you make your monthly payments directly to the owner until the house is yours.

    Why Choose Owner To Dueño?

    While other real estate companies focus on credit scores, we focus on people. Here is why Memphis families choose us:

    No Bank Bureaucracy:

    We don’t care about your FICO score. If you have a down payment and can afford the monthly installments, you’re approved.

    Fast Move-In:

    Traditional bank loans take 60 days to close. With us, you can often get the keys to your new home in a fraction of that time.

    Fixed Payments:

    No hidden surprises. You’ll know exactly what your monthly payment is from day one.

    Stop Renting, Start Owning

    Every month you pay rent, you are building someone else’s wealth. When you buy through Owner To Dueño, every dollar you pay is an investment in your family’s future. Whether you are looking for a 3-bedroom ranch in Bartlett or a family home in Whitehaven, we have properties ready for you.

    How to Get Started

    The process is simple:

    • Browse: Check our latest available properties here.
    • Visit: Schedule a walkthrough of your favorite house.
    • Approve: Show us your down payment and income—no credit check required.
    • Move In: Sign the papers and start your journey as a homeowner!

    Ready to say goodbye to your landlord?

    Visit OwnerToDueno.com today or call us at 901-660-4100. Si el banco te dijo que no, nosotros te decimos que SÍ.

    Frequently Asked Questions about Owner Financing

    1. Do I need a Social Security number to buy a house with Owner To Dueño?

    No. We are ITIN-friendly. We believe that your work ethic and your ability to save for a down payment are more important than a specific identification number. If you have an ITIN and a steady income, you are eligible to apply.

    2. Is a credit check required?

    We do not use traditional credit scores to determine your eligibility. Our “In-House” financing model assesses your current financial stability and down payment, rather than focusing on past credit mistakes.

    3. How much down payment do I need?

    Down payments vary depending on the specific property, but typically range between $10,000 and $40,000. This payment is applied directly to the purchase of your home, reducing your total loan balance immediately.

    4. Can I pay off the house early?

    Yes! We encourage our buyers to build equity. Unlike some banks that charge “pre-payment penalties,” we allow you to pay more toward your principal or pay off the home entirely at any time without extra fees.

    5. How is this different from renting?

    When you rent, you get a receipt. When you buy with Owner To Dueño, you get ownership. Your monthly payments go toward owning the asset, you can renovate the home as you wish, and you benefit from any increase in the home’s value over time.

  • Cómo comprar una casa en Memphis sin préstamo bancario en 2026

    Cómo comprar una casa en Memphis sin préstamo bancario en 2026

    Introducción

    Para muchas familias trabajadoras en Memphis, el sueño de tener casa propia se siente como si estuviera detrás de una puerta cerrada con llave. Tienes los ahorros para el enganche y un ingreso estable, pero en el momento en que entras a un banco tradicional, te piden un puntaje de crédito perfecto o documentos de residencia específicos que no cuentan tu historia completa.

    En Owner To Dueño, creemos que si estás dispuesto a trabajar por tu sueño, la puerta debe estar abierta. Es por eso que nos especializamos en Financiamiento de Dueño a Dueño (Owner Financing): un camino directo para ser dueño de tu casa sin el estrés de los grandes bancos.

    ¿Qué es el Financiamiento de Dueño a Dueño (Seller Finance)?

    En una venta tradicional, un banco te da un préstamo para comprar la casa. En un acuerdo de Financiamiento de Dueño, el vendedor (¡nosotros!) actúa como el banco. En lugar de pagarle a una compañía hipotecaria, realizas tus pagos mensuales directamente al dueño hasta que la casa sea tuya.

    ¿Por qué elegir a Owner To Dueño?

    Mientras otras compañías de bienes raíces se enfocan en los puntajes de crédito, nosotros nos enfocamos en las personas. He aquí por qué las familias de Memphis nos eligen:

    Sin burocracia bancaria:

    No nos importa tu puntaje FICO. Si tienes un enganche y puedes cubrir las cuotas mensuales, estás aprobado.

    Mudanza rápida:

    Los préstamos bancarios tradicionales tardan 60 días en cerrar. Con nosotros, a menudo puedes obtener las llaves de tu nuevo hogar en una fracción de ese tiempo.

    Pagos fijos:

    Sin sorpresas ocultas. Sabrás exactamente cuál es tu pago mensual desde el primer día.

    Deja de rentar y comienza a ser dueño

    Cada mes que pagas renta, estás construyendo la riqueza de alguien más. Cuando compras a través de Owner To Dueño, cada dólar que pagas es una inversión en el futuro de tu familia. Ya sea que busques una casa estilo rancho de 3 habitaciones en Bartlett o una casa familiar en Whitehaven, tenemos propiedades listas para ti.

    Cómo empezar

    El proceso es sencillo:

    • Explora: Revisa nuestras últimas propiedades disponibles aquí.
    • Visita: Programa una visita para ver tu casa favorita.
    • Aprueba: Muéstranos tu enganche e ingresos; no se requiere verificación de crédito.
    • Múdate: ¡Firma los papeles y comienza tu camino como propietario!

    ¿Listo para decirle adiós a tu rentador?

    Visita OwnerToDueno.com hoy mismo o llámanos al 901-660-4100. Si el banco te dijo que no, nosotros te decimos que SÍ.

    Preguntas frecuentes sobre el Financiamiento de Dueño a Dueño

    1. ¿Necesito un número de seguro social para comprar una casa con Owner To Dueño?

    No. Aceptamos ITIN. Creemos que tu ética de trabajo y tu capacidad para ahorrar para un enganche son más importantes que un número de identificación específico. Si tienes un ITIN y un ingreso estable, eres elegible para aplicar.

    2. ¿Se requiere una verificación de crédito?

    No utilizamos los puntajes de crédito tradicionales para determinar tu elegibilidad. Nuestro modelo de financiamiento interno evalúa tu estabilidad financiera actual y tu enganche, en lugar de errores crediticios del pasado.

    3. ¿Cuánto necesito de enganche (down payment)?

    Los enganches varían según la propiedad específica, pero generalmente oscilan entre $10,000 y $40,000. Este pago se aplica directamente a la compra de tu casa y reduce el saldo total de tu préstamo de inmediato.

    4. ¿Puedo liquidar la casa antes de tiempo?

    ¡Sí! Animamos a nuestros compradores a generar plusvalía. A diferencia de algunos bancos que cobran “penalizaciones por pago anticipado”, nosotros te permitimos abonar más al capital o liquidar la casa por completo en cualquier momento sin cargos extra.

    5. ¿En qué se diferencia esto de rentar?

    Cuando rentas, recibes un recibo. Cuando compras con Owner To Dueño, recibes la propiedad. Tus pagos mensuales se destinan a ser dueño del activo, puedes renovar la casa a tu gusto y te beneficias de cualquier aumento en el valor de la propiedad con el tiempo.